Geräteschutz beim Handy auf Raten: Lohnt sich das?
Von der RatenScout Redaktion · Zuletzt geprüft am · 6 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Wer ein Handy über 6 bis 24 Monate finanziert, zahlt die Raten auch dann weiter, wenn das Display bricht. Ein Geräteschutz deckt je nach Paket Bruch, Sturz und Feuchtigkeit ab. Ob sich das lohnt, hängt von Gerätewert, deinem Alltag und bereits vorhandenen Versicherungen ab.
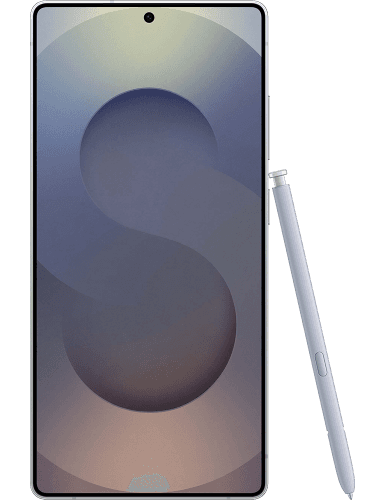
Samsung
Galaxy S25 Ultra
Samsungs Kamera-Spitzenmodell
Ein neues Smartphone auf Raten zu finanzieren fühlt sich leicht an: ein kleiner Monatsbetrag statt einer großen Einmalzahlung. Was dabei oft untergeht, ist eine simple Tatsache. Die Rate läuft weiter, egal in welchem Zustand das Gerät ist. Fällt das Handy im dritten Monat auf den Asphalt, zahlst du die restlichen Raten trotzdem, für ein Display mit Sprung. Genau an diesem Punkt wird Geräteschutz interessant. Ob er sich für dich lohnt, ist aber keine Glaubensfrage, sondern eine Rechnung.
Das eigentliche Risiko beim Ratenkauf
Bei einer 0-%-Finanzierung schließt du im Hintergrund einen Ratenkredit über den Gerätepreis ab. Dieser Kredit ist an dich gebunden, nicht an das Telefon. Geht das Gerät kaputt, wird gestohlen oder landet in der Spüle, ändert das nichts an deiner Zahlungspflicht. Du schuldest der Bank weiter den vollen Betrag.
Bei einer kurzen Laufzeit ist dieses Fenster überschaubar. Wer über die volle Laufzeit von 24 Monaten finanziert, trägt das Risiko zwei Jahre lang mit sich herum. Je länger die Laufzeit und je teurer das Gerät, desto größer der Betrag, der im Schadensfall offen im Raum steht.
In diesem Beispiel zahlst du auch nach einem Sturz im achten Monat noch sechzehn weitere Monatsraten. Ein Schutz ersetzt diese Raten nicht. Er sorgt aber dafür, dass das Gerät, für das du Monat für Monat zahlst, wieder funktioniert.
Was ein Display- oder Glasschaden kostet
Moderne Smartphones bestehen vorne und hinten aus Glas. Ein Sturz auf die Kante reicht, und der Riss zieht sich quer durchs Display. Die Reparatur eines Flaggschiff-Displays liegt beim Hersteller oft im dreistelligen Bereich, bei Falt-Handys wie dem Galaxy Z Fold deutlich darüber. Feuchtigkeitsschäden sind häufig gar nicht mehr wirtschaftlich zu reparieren.
Rechne das gegen den Gerätewert: Bei einem Telefon aus dem oberen Preissegment kann eine einzige Reparatur einen erheblichen Teil dessen kosten, was über die Finanzierung noch offen ist. Aus einem geplanten festen Monatsbetrag wird dann unverhofft eine zweite, große Ausgabe.
Was ein Geräteschutz typischerweise abdeckt
Ein Schutzpaket setzt dort an, wo die Herstellergarantie aufhört. Abgedeckt sind meist die typischen Unfallschäden, die eine normale Garantie ausdrücklich ausschließt:
- Displaybruch und sonstiger Glasbruch
- Sturz- und Fallschäden
- Feuchtigkeits- und Flüssigkeitsschäden
Im Schadensfall läuft es über Reparatur oder, wenn nötig, über den Austausch des Geräts. Laufzeit, Preis und Zahlweise legt jedes Paket selbst fest.
Viele dieser Pakete sind kein bloßer Garantie-Aufschlag, sondern als Versicherung aufgebaut, mit eigenen Versicherungsbedingungen (AVB). Diese Bedingungen solltest du vor einem Abschluss lesen, vor allem die Punkte zu Selbstbeteiligung, Ausschlüssen und zur Zahl der gedeckten Schadensfälle pro Jahr.
Transparenz: RatenScout verkauft keinen Geräteschutz und vermittelt keine Versicherungen. Unsere Einschätzung in diesem Artikel ist bewusst zweiseitig, weil sich ein Schutzpaket nicht für jeden rechnet.
Warum das Gerät nicht allein deine Sache ist
Ein Punkt, der beim Ratenkauf leicht untergeht: Solange die Finanzierung läuft, hat in der Regel auch die Bank ein Interesse an dem Gerät. Üblich ist eine Sicherungsübereignung, das heißt, das Telefon dient bis zur letzten Rate als Sicherheit. Was das im Detail bedeutet und welche Pflichten daraus für dich folgen, erklärt der Ratgeber zu Eigentum und Sicherungsübereignung.
Praktisch heißt das: Ein Totalschaden oder ein Verlust betrifft nicht nur dich, sondern auch die Sicherheit hinter dem Kredit. Wie dein Vertrag diesen Fall regelt, steht in den Finanzierungsunterlagen, nicht im Schutzpaket.
Was du in den Bedingungen nachschlagen solltest
Ob ein Schutzpaket im Ernstfall greift, entscheidet sich nicht in der Produktbeschreibung, sondern in den Bedingungen. Fünf Punkte lohnen den Blick, bevor du zusagst:
- Welche Schadensarten sind aufgeführt? Bruch, Sturz und Feuchtigkeit sind meist genannt. Ob Diebstahl oder schlichter Verlust dazugehören, ist eine eigene Frage und in vielen Paketen anders geregelt als Unfallschäden.
- Wie hoch ist die Selbstbeteiligung je Schaden? Sie entscheidet mit darüber, was ein Schadensfall dich am Ende wirklich kostet.
- Wie viele Fälle sind pro Jahr gedeckt? Eine Begrenzung ist üblich und in den Bedingungen festgehalten.
- Reparatur oder Austausch, und wer entscheidet das? Bei einem Austausch ist außerdem relevant, ob ein neues oder ein aufbereitetes Gerät geliefert wird.
- Was ist ausdrücklich ausgeschlossen? Die Ausschlussliste ist meist der aufschlussreichste Teil der Unterlagen.
Bei Paketen mit Versicherungscharakter stehen diese Punkte in den Versicherungsbedingungen (AVB). Sie sind vor dem Abschluss schneller gelesen als danach.
Geräteschutz, Handyversicherung oder Hausrat: die Optionen
Der Geräteschutz vom Händler ist nicht die einzige Möglichkeit, ein Telefon abzusichern. Drei Wege im Überblick:
Geräteschutz beim Kauf bieten manche Händler direkt zum Gerät an. Er ist an das gekaufte Gerät gekoppelt. Er ist einfach beim Kauf abzuschließen und deckt vor allem Unfallschäden.
Eine separate Handyversicherung gibt es bei spezialisierten Anbietern, oft inklusive Diebstahlschutz. Dafür kommt eine eigene monatliche Prämie hinzu, meist mit eigener Selbstbeteiligung pro Schaden.
Die Hausratversicherung deckt das Handy in der Regel nur zu Hause und bei Einbruch ab. Ein Sturz auf dem Gehweg fällt normalerweise nicht darunter. Manche Tarife bieten eine erweiterte Außenversicherung gegen Aufpreis. Ein Blick in deine bestehende Police lohnt sich, bevor du etwas Zusätzliches abschließt.
Wann sich Geräteschutz lohnt, und wann nicht
Ehrlich gerechnet hängt die Antwort an wenigen Faktoren. Ein Schutzpaket spricht für sich, wenn:
- das Gerät hochwertig ist und eine Reparatur entsprechend teuer wäre
- du über eine lange Laufzeit finanzierst und das Risiko-Fenster groß ist
- du ein Falt-Handy nutzt, dessen Display konstruktiv empfindlicher ist
- dein Alltag das Gerät beansprucht, etwa auf der Baustelle, beim Sport oder mit kleinen Kindern im Haus
Verzichten kannst du eher, wenn:
- das Gerät preislich im unteren Bereich liegt, sodass dich eine Reparatur nicht aus der Bahn wirft
- du erfahrungsgemäß sehr sorgsam mit deinen Geräten umgehst
- du bereits eine Versicherung hast, die solche Schäden abdeckt
- du den Paketbetrag stattdessen zurücklegst und im Schadensfall selbst dafür aufkommst
Die nüchterne Faustregel: Je höher der Gerätewert und je länger die Finanzierung, desto eher trägt sich ein Schutz. Bei niedrigem Gerätewert und kurzer Laufzeit ist er oft verzichtbar.
Welche Geräte besonders von Schutz profitieren
Je teurer und empfindlicher ein Gerät, desto eher rechnet sich eine Absicherung. Die aktuellen Flaggschiffe und Falt-Handys aus der gesamten Geräteauswahl stehen dabei oben auf der Liste:
Einen Geräteschutz schließt du nicht bei uns ab. Ob der Shop zu deinem Wunschgerät einen anbietet, siehst du im Kaufprozess; sonst bleibt die separate Handyversicherung.
Das Wichtigste in Kürze
Bevor du dich für oder gegen ein Schutzpaket entscheidest:
- Eine laufende Finanzierung musst du auch bei einem Schaden weiter bedienen.
- Geräteschutz ersetzt nicht die Rate, sorgt aber dafür, dass das Gerät wieder funktioniert.
- Ein Geräteschutz deckt je nach Paket Bruch, Sturz und Feuchtigkeit ab; was gilt, steht in den Bedingungen.
- Prüfe vorher, ob eine bestehende Versicherung den Schaden bereits abdeckt.
- Faustregel: hoher Gerätewert plus lange Laufzeit spricht für Schutz, niedriger Gerätewert plus kurze Laufzeit dagegen.
Wie du die passende Laufzeit findest, zeigt unser Ratgeber zur Laufzeit bei der Handy-Finanzierung. Wenn du zuerst das Grundprinzip verstehen willst, starte beim Überblick zum Handy auf Raten ohne Vertrag.
Häufige Fragen
Lohnt sich ein Geräteschutz, wenn ich mein Handy finanziere?
Das hängt vor allem an zwei Zahlen: Gerätewert und Laufzeit. Bei einem hochwertigen Gerät über eine lange Finanzierung ist das Risiko-Fenster groß, ein Schutz trägt sich eher. Bei niedrigem Gerätewert und kurzer Laufzeit ist er meist verzichtbar.
Was passiert mit meinen Raten, wenn das Handy kaputtgeht?
Sie laufen weiter. Die Finanzierung ist ein Kredit über den Gerätepreis, gebunden an dich, nicht an das Telefon. Ein Schaden ändert nichts an der Zahlungspflicht. Ein Geräteschutz ersetzt nicht die Rate, sondern sorgt dafür, dass das Gerät repariert oder ausgetauscht wird.
Was deckt ein Geräteschutz typischerweise ab?
Meist die Unfallschäden, die eine Herstellergarantie ausschließt: Displaybruch, sonstigen Glasbruch, Sturzschäden sowie Feuchtigkeits- und Flüssigkeitsschäden. Im Schadensfall wird repariert oder ausgetauscht. Was genau gedeckt ist und wie lange, steht in den Bedingungen des Pakets.
Ist ein Geräteschutz eine Versicherung?
Oft ja. Viele Schutzpakete sind als Versicherung aufgebaut und haben eigene Versicherungsbedingungen (AVB). Lies diese vor einem Abschluss, besonders zu Selbstbeteiligung, Ausschlüssen und der Zahl der gedeckten Schadensfälle pro Jahr.
Brauche ich Geräteschutz, wenn ich eine Hausratversicherung habe?
Nicht unbedingt, aber die Hausrat deckt ein Handy meist nur zu Hause und bei Einbruch ab. Ein Sturz auf dem Gehweg ist in der Regel nicht eingeschlossen. Manche Tarife bieten eine erweiterte Außenversicherung gegen Aufpreis. Ein Blick in deine Police lohnt sich vorab.
Ist Diebstahl bei einem Geräteschutz mitversichert?
Das ist von Paket zu Paket unterschiedlich und wird getrennt von den Unfallschäden geregelt. Ob und wie Diebstahl behandelt wird, steht in den Bedingungen des jeweiligen Pakets.
Gehört mir das Gerät während der Finanzierung?
In der Regel dient das Gerät bis zur letzten Rate als Sicherheit für den Kredit, üblich ist eine Sicherungsübereignung. Was das konkret bedeutet, erklärt unser Ratgeber zu Eigentum und Sicherungsübereignung.
Kann ich einen Geräteschutz auch später noch abschließen?
Schutzpakete werden in der Regel direkt beim Kauf des Geräts abgeschlossen. Ob ein nachträglicher Abschluss möglich ist, klärst du am besten direkt beim jeweiligen Anbieter, da dies von seinen Bedingungen abhängt.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen