Handy auf Raten ohne Vertrag: So geht 0 % Finanzierung
Von der RatenScout Redaktion · Zuletzt geprüft am · 9 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Du finanzierst allein das Gerät über bis zu 24 Monate, ohne Tarif und ohne Zinsen. Voraussetzung ist eine Bonitäts- und Identitätsprüfung; seriöse Angebote „ohne Schufa“ gibt es nicht. Die Monatsrate ist schlicht der Gerätepreis geteilt durch die Laufzeit.
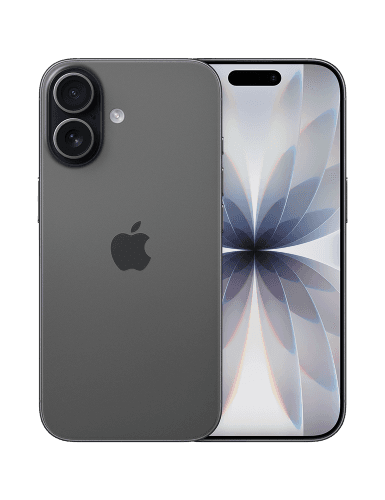
Apple
iPhone 17
Das iPhone für alle
Ganz ohne Prüfung geht keine Finanzierung: Die Bank prüft deine Bonität, das schreibt das Gesetz vor. Ob deine Voraussetzungen passen, siehst du vorher selbst. Finanzierungs-Check in 8 Fragen
Ein neues Smartphone kostet schnell vierstellig. Den vollen Betrag auf einmal zu zahlen, passt aber nicht in jedes Monatsbudget, und einen Mobilfunkvertrag mit zwei Jahren Laufzeit will längst nicht jeder. Genau dafür gibt es den Ratenkauf ohne Vertrag.
Dieser Ratgeber erklärt, was dahintersteckt: wie die 0 % Finanzierung rechnet, welche Voraussetzungen gelten, wie der Ablauf aussieht und welche Geräte sich so finanzieren lassen. Ohne Werbeversprechen, dafür mit den Punkten, die vor der Entscheidung wirklich zählen.
Was heißt Handy auf Raten ohne Vertrag?
Beim Ratenkauf ohne Vertrag finanzierst du allein die Hardware. Du teilst den Gerätepreis in monatliche Raten auf und bleibst bei SIM-Karte und Tarif vollkommen frei. Es gibt keine Grundgebühr, kein Datenpaket und keine Mindestlaufzeit für einen Anschluss.
Das ist der Unterschied zum klassischen Handytarif: Dort steckt der Gerätepreis oft verteilt in der monatlichen Gebühr und ist an einen Mobilfunkvertrag gekoppelt. Beim reinen Ratenkauf zahlst du nur das Gerät, und zwar transparent über eine feste Laufzeit.
Welche Handys kannst du finanzieren?
Finanzieren lassen sich aktuelle Flaggschiffe ebenso wie gefragte Vorgängermodelle, quer durch die großen Hersteller. Bei Apple sind das die iPhone-17-Reihe samt dem flachen iPhone Air, bei Samsung das Galaxy S26 Ultra, der Vorgänger S25 Ultra und die Foldables Z Fold7 und Z Flip7, dazu das Google Pixel 8 Pro. Drei Beispiele aus dem Sortiment unseres Partners:
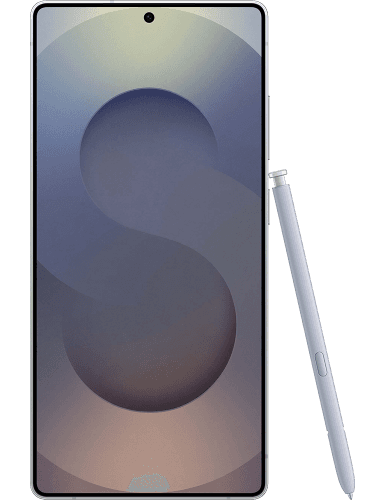
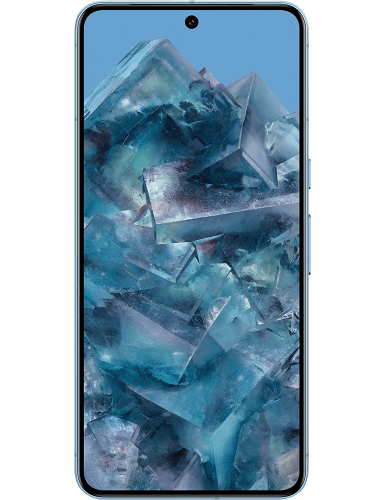
Welches Gerät zu dir passt, hängt von Budget und Ansprüchen ab. Die Rate richtet sich nach dem Gerätepreis: Ein Modell mit niedrigerem Preis oder eine längere Laufzeit senken die Monatsrate, ohne dass bei 0 % zusätzliche Kosten entstehen.
Wie breit die Auswahl ist, unterscheidet sich dabei je Hersteller deutlich. Zum Stand 12.10.2026 standen im Sortiment des Partnershops 28 Smartphone-Modelle von 4 Herstellern, davon 17 von Samsung, 8 von Apple und eines von Google. Wer auf eine Marke festgelegt ist, hat also sehr unterschiedlich viel Spielraum: Bei Samsung bleiben nach dem Aussortieren von Displaygröße, Speicher und Bauform noch mehrere Kandidaten übrig, bei Google entscheidet ein einziges Modell darüber, ob der Plan aufgeht.
Die Auswahl steht nicht still, die Finanzierung schon
Ein Punkt, den kein Werbetext erwähnt: Das Sortiment ist beweglicher als die Konditionen. Zwischen Juni und August 2026 wechselte die Modell-Liste unseres damaligen Partnershops fortlaufend. Fünf Modelle verschwanden in diesem Fenster endgültig, vier weitere fehlten zwischenzeitlich und tauchten später wieder auf.
Für dich heißt das zwei Dinge. Ein Modell, das gerade nicht bestellbar ist, ist nicht automatisch abgekündigt, oft ist es nur vorübergehend ausverkauft und einen Blick in einer Woche wert. Und die Finanzierung selbst ändert sich davon nicht: 0 % bleiben 0 %, die Laufzeit-Optionen bleiben dieselben. Was wandert, ist ausschließlich, welches Gerät du in den Warenkorb legen kannst.
Noch enger wird es unterhalb der Modellebene. Bei 9 Modellen reichte die Auswahl dort am 31.08.2026 von einer einzigen bis zu zwölf lieferbaren Kombinationen aus Speicher und Farbe. Deine Wunsch-Konfiguration kann also fehlen, während das Modell selbst lieferbar bleibt. Prüfe deshalb Speicher und Farbe zuerst, dann das Modell.
Wie funktioniert die 0 % Finanzierung?
Bei einer 0 % Finanzierung kommen weder Zinsen noch ein Finanzierungsaufschlag dazu. Der effektive Jahreszins liegt bei 0 %, der Gesamtbetrag entspricht also genau dem Gerätepreis. Die Monatsrate ist nichts anderes als der Preis geteilt durch die Anzahl der Monate. Warum bei echten 0 % wirklich kein versteckter Finanzierungsaufschlag im Preis steckt, schlüsselt der Ratgeber 0 % Finanzierung verstehen im Detail auf.
Ein Rechenbeispiel über 24 Monate:
Je länger die Laufzeit, desto kleiner die einzelne Rate, der Gesamtbetrag bleibt bei 0 % aber gleich. Über 24 Monate zahlst du in Summe nicht mehr als über 12. Sinnvoll ist die Laufzeit, bei der die Rate bequem in dein Budget passt. Mit dem Ratenrechner probierst du verschiedene Preise und Laufzeiten in Sekunden durch. Welche Laufzeit zu welcher Lebenslage passt, vertieft der Ratgeber Laufzeit wählen.
Der Speicher entscheidet die Rate mit, nicht nur das Modell
Die meisten Ratgeber diskutieren, welches Handy das richtige ist. Der Griff zur Speicherstufe fällt dabei unter den Tisch, obwohl er die Monatsrate genauso bewegt wie die Wahl zwischen Vorgänger und Neuheit. Ein Flaggschiff in der kleinsten Stufe kann die Rate stärker drücken als das Ausweichen auf ein schwächeres Modell in der größten.
Der Spielraum nach unten ist dabei begrenzt: Am 31.08.2026 war 128 GB die kleinste Speicherstufe, die die von uns nachgeprüften Modelle überhaupt noch anboten. Zwischen Juni und August 2026 kamen die Stufen 128 GB, 256 GB, 512 GB, 1 TB und 2 TB vor. Unter 128 GB geht es also nicht, und nach oben wird jede Stufe in der Rate spürbar. Wenn Fotos und Videos in der Cloud liegen und du Spiele wieder löschst, ist die kleinere Stufe die ehrlichere Wahl. Sammelst du Offline-Serien und 4K-Videos, kostet Nachrüsten später mehr Nerven als die größere Stufe jetzt. Prüf einmal am Handy nach, wie viel du heute belegt hast, das ist die belastbarste Zahl, die du für diese Entscheidung bekommst.
Geht ein Handy auf Raten ohne Bonitätsprüfung?
Nein, und das liegt nicht an der Kulanz des Händlers. Eine 0 % Finanzierung ist ein Ratenkredit, auch wenn keine Zinsen anfallen: Die Bank streckt dir den Kaufpreis vor und bekommt ihn über Monate zurück. Vor jedem Ratenkredit prüft die Bank, ob sie dir das Geld leihen kann, und dazu ist sie verpflichtet. Kein seriöser Anbieter lässt diesen Schritt weg. Wer mit „Handy-Finanzierung ohne Schufa“ wirbt, umgeht damit keine Pflicht, sondern verschweigt etwas anderes.
Geprüft wird zweierlei, und das sind zwei verschiedene Dinge:
- Die Identität. Die Bank muss wissen, wer du wirklich bist. Das läuft online über ein Video- oder Bankkonto-Verfahren und dauert wenige Minuten. Auch daran führt kein Weg vorbei, und zwar bei jeder Bank gleich.
- Die Bonität. Hier geht es um die Frage, ob die Monatsrate zu deiner Situation passt. Die Bank fragt bei einer Auskunftei an und rechnet zusätzlich intern. Die Entscheidung fällt oft innerhalb weniger Minuten.
Was du dafür brauchst, ist überschaubar: einen gültigen Ausweis, eine deutsche Bankverbindung und ein regelmäßiges Einkommen. Die genauen Bedingungen legt die jeweilige Partnerbank fest. Wie die Prüfung Schritt für Schritt abläuft, steht im Ablauf der Bonitätsprüfung.
Was tun, wenn die Prüfung nicht durchgeht?
Eine Absage ist kein Urteil über dich, sondern eine Rechnung der Bank zu genau diesem Betrag über genau diese Laufzeit. Ändere einen der beiden Faktoren, und die Rechnung sieht anders aus. Drei Wege, die tatsächlich etwas bewegen:
- Den Betrag senken. Eine Speicherstufe kleiner oder das Vorjahresmodell statt der Neuheit verschiebt die Summe deutlich, und damit die Rate.
- Die Laufzeit anpassen. Eine längere Laufzeit senkt die Monatsrate, ohne dass bei 0 % etwas dazukommt. Manchen Prüfungen reicht genau das.
- Vor dem nächsten Antrag aufräumen. Alte Verträge, die niemand gekündigt hat, und eine ungeprüfte Selbstauskunft sind die häufigsten Bremsen. Was sich in ein paar Wochen wirklich verbessern lässt, steht in Bonität verbessern; wie ein bestehender Negativeintrag wirkt, in Finanzierung mit negativem Schufa-Eintrag.
Stell keine mehreren Anträge kurz hintereinander bei verschiedenen Anbietern. Jede Kreditanfrage wird vermerkt, und eine Reihe davon in kurzer Zeit liest sich für die nächste Bank ungünstig. Eine reine Konditionsanfrage tut das nicht, sie wirkt sich auf den Score nicht aus. Den Unterschied erklärt Soft- und Hard-Check.
Schritt für Schritt: so läuft es ab
Von der Auswahl bis zum Versand sind es vier Schritte:
- Gerät auswählen. Du suchst dein Wunschmodell aus und entscheidest dich für die gewünschte Speichergröße und Farbe.
- Finanzierung statt Einmalzahlung wählen. Im Partner-Shop wählst du an der Kasse die Ratenzahlung und die Laufzeit.
- Online-Prüfung durchlaufen. Du gibst deine Daten ein, die Partnerbank prüft Identität und Bonität, oft direkt mit einer Sofort-Entscheidung.
- Versand und erste Rate. Nach der Zusage wird das Gerät verschickt. Die erste Rate wird üblicherweise vier bis sechs Wochen nach der Lieferung eingezogen; der genaue Termin steht in deinem Vertragsdokument, nicht im Warenkorb.
Wie lange das insgesamt dauert, welche Unterlagen du bereithalten solltest und was bei der Identitätsprüfung passiert, steht ausführlich im Ablauf einer Handy-Finanzierung.
Für einzelne Marken gibt es eigene Ratgeber, etwa zum iPhone ohne Vertrag, zum Samsung Galaxy und zum Google Pixel. Steht dein Modell dagegen schon fest, führt der Weg über die aktuell finanzierbaren Geräte, wo du Speicher und Farbe direkt gegenprüfst.
Wie du wieder herauskommst
Wer einen Betrag über zwei Jahre verteilt, will wissen, wie fest er sich damit bindet. Ein Punkt daran ist gesetzlich geregelt und gilt unabhängig davon, was im Kleingedruckten des Shops steht.
Du schließt nämlich nicht einen Vertrag, sondern zwei: den Kauf beim Händler und die Finanzierung bei der Bank. Widerrufst du den Kauf, bist du nach § 358 BGB auch an die Finanzierung nicht mehr gebunden, und andersherum genauso. Das Gesetz knüpft die beiden aneinander, wenn sie eine wirtschaftliche Einheit bilden, und geht davon besonders dann aus, wenn die Bank beim Abschluss den Händler einspannt. Genau so läuft eine Finanzierung, die dir an der Kasse angeboten wird. Du bleibst also nicht auf einem Kredit für ein Gerät sitzen, das du zurückgeschickt hast. § 358 BGB (Mit dem widerrufenen Vertrag verbundener Vertrag) (Gesetzestext beim Bundesministerium der Justiz, öffnet in neuem Tab)
Wie lange du dafür Zeit hast, steht in der Widerrufsbelehrung, die du mit den Vertragsunterlagen bekommst. Sie gehört zu den Papieren, die man einmal liest und nicht erst sucht, wenn es eilig wird.
Und wenn du einfach früher fertig sein willst, statt auszusteigen: eine laufende Finanzierung lässt sich auch vorzeitig ablösen.
Wann sich der Ratenkauf lohnt, und wann nicht
Der häufigste Irrtum über Ratenkauf ist, dass er etwas mit knappem Geld zu tun hat. Meistens hat er das nicht. Wer 1.200 Euro für ein Telefon auf einen Schlag abbucht, merkt das in dem Monat auch dann, wenn das Konto es hergibt: Der Betrag reißt ein Loch in genau den Monat, in dem zufällig auch die Autoversicherung fällig ist. Verteilt auf 24 Monate bleibt derselbe Betrag derselbe Betrag, er tut nur nicht mehr an einer einzigen Stelle weh. Das ist der eigentliche Grund, aus dem die meisten finanzieren, und es ist ein guter.
Daraus folgt aber auch, wann es nicht passt. Wenn die Rate nur deshalb hineinpasst, weil man die Laufzeit maximal wählt, stimmt die Rechnung nicht mehr. Der Ratenkauf glättet einen Betrag, den du dir leisten kannst. Er macht keinen Betrag bezahlbar, den du dir nicht leisten kannst.
Der Ratenkauf ohne Vertrag hat darüber hinaus klare Stärken, aber auch Punkte, die du im Blick behalten solltest. Eine ehrliche Gegenüberstellung:
| Spricht dafür | Im Blick behalten |
|---|---|
| Neues Gerät sofort, Zahlung verteilt | Gesamtbetrag bleibt der volle Gerätepreis |
| 0 % Zinsen, kein Finanzierungsaufschlag | Ratenkredit setzt positive Bonität voraus |
| Frei bei SIM-Karte und Tarif | Monatsrate bindet dich über die Laufzeit |
Ein Punkt aus der Spalte rechts verdient mehr als eine Tabellenzeile: Die Rate läuft weiter, auch wenn das Gerät nach zehn Monaten ins Waschbecken fällt oder du es verlierst. Der Kreditvertrag hängt an dir, nicht am Handy. Wer das mitdenkt, wählt die Laufzeit anders, nämlich so kurz, wie es das Budget aushält, und nicht so lang, wie es die Rate erlaubt.
Wähle die Laufzeit so, dass noch Luft im Budget bleibt. Eine Rate, die bequem passt, ist angenehmer als die kürzestmögliche Laufzeit mit hoher Monatsbelastung.
Die 0 % Finanzierung ist dann eine gute Wahl, wenn du ein bestimmtes Gerät zeitnah möchtest, den Preis aber lieber über die Monate verteilst, und wenn deine Bonität die Prüfung trägt. Schließt du online ab, gilt zudem das gesetzliche Widerrufsrecht von 14 Tagen.
Häufige Fragen
Wo kann ich ein Handy ohne Vertrag in monatlichen Raten bezahlen?
Im Shop unseres Partners: Du legst das Gerät in den Warenkorb und wählst an der Kasse Ratenzahlung statt Einmalzahlung. Ein Mobilfunkvertrag wird dabei nicht abgeschlossen, du bleibst bei SIM und Tarif frei.
Kann ich ein Handy auf Raten kaufen, ohne Vertrag?
Ja. Du finanzierst nur das Gerät über bis zu 24 Monate; ein Mobilfunkvertrag oder Tarif ist nicht nötig.
Brauche ich eine Schufa- oder Bonitätsprüfung?
Ja. Eine 0 %-Finanzierung ist ein Ratenkredit, deshalb gehören eine Bonitäts- und eine Identitätsprüfung dazu. Angebote „ohne Schufa“ gibt es bei seriösen Anbietern nicht.
Wie hoch ist die monatliche Rate bei einem Handy ohne Vertrag?
Die Rate ist der Gerätepreis geteilt durch die Anzahl der Monate. Bei 0 % kommt kein Zins und kein Finanzierungsaufschlag dazu, der Gesamtbetrag bleibt der Gerätepreis. Die verbindliche Rate für dein Wunschgerät steht im Warenkorb des Partner-Shops.
Welche Handys kann ich ohne Vertrag finanzieren?
Die iPhone-17-Reihe samt iPhone Air, bei Samsung das Galaxy S26 Ultra, der Vorgänger S25 Ultra und die Foldables Z Fold7 und Z Flip7, dazu das Google Pixel 8 Pro. Welche Varianten heute wirklich bestellbar sind, zeigt die Geräteübersicht auf der Startseite.
Was passiert, wenn meine Wunsch-Variante ausverkauft ist?
Speichergrößen und Farben laufen vor dem Modell selbst aus. Dann bleibt entweder eine andere Konfiguration desselben Modells oder ein anderes Gerät. An den Konditionen der 0 %-Finanzierung ändert das nichts, nur der Gerätepreis und damit die Monatsrate verschieben sich.
Was passiert, wenn die Bonitätsprüfung abgelehnt wird?
Dann kommt die Finanzierung nicht zustande, der Kauf wird nicht ausgeführt und es entstehen dir keine Kosten. Eine Absage gilt immer nur für diesen Betrag über diese Laufzeit: Ein Gerät mit niedrigerem Preis, eine kleinere Speicherstufe oder eine längere Laufzeit ergeben eine andere Rate und damit eine neue Rechnung. Stelle nicht mehrere Anträge kurz hintereinander bei verschiedenen Anbietern.
Wie lange dauert die Bonitätsprüfung?
Die Online-Prüfung läuft direkt an der Kasse und endet in vielen Fällen mit einer Sofort-Entscheidung innerhalb weniger Minuten. Fordert die Bank zusätzliche Nachweise an, dauert es länger; die Entscheidung trifft allein die Partnerbank.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen