0 % Finanzierung Handy: Was steckt wirklich dahinter?
Von der RatenScout Redaktion · Zuletzt geprüft am · 4 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Bei der 0-%-Finanzierung zahlst du den Gerätepreis ohne Zinsen und ohne Finanzierungsaufschlag in gleichen Monatsraten. Der Gesamtbetrag bleibt gleich. Trotzdem lohnt ein Blick auf Laufzeit, Bonität und Konditionen im Detail.
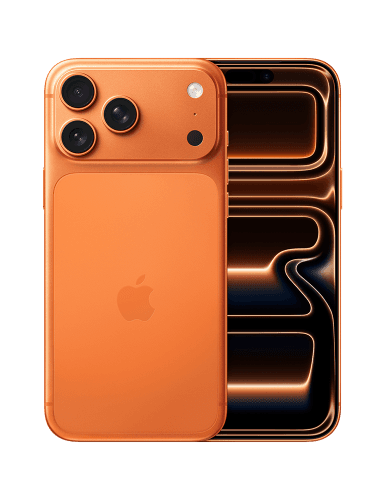
Apple
iPhone 17 Pro Max
Apples größtes Pro-Modell
Was 0 % Finanzierung tatsächlich bedeutet
Kein Zins, kein Finanzierungsaufschlag. Der Gerätepreis wird in gleiche Monatsraten aufgeteilt, und die Summe dieser Raten ergibt genau den Kaufpreis. Der Gesamtbetrag ändert sich nicht.
Das klingt nach einer Formel, die Händler nicht lange durchhalten. Tatsächlich trägt bei echten 0-%-Angeboten der Händler oder Hersteller die Finanzierungskosten selbst, etwa als Verkaufsförderung zum Launch eines neuen Modells. Für dich als Käufer ändert das nichts an der Rechnung.
Wer gibt eigentlich den Kredit?
An einer Geräte-Finanzierung sind zwei Parteien beteiligt, und das erklärt, warum 0 % überhaupt funktionieren. Der Shop verkauft dir das Gerät. Den Kredit gibt eine Partnerbank, beim Shop unseres Partners ist das die Consors Finanz (BNP Paribas S.A. Niederlassung Deutschland). Dein Kreditvertrag läuft also mit der Bank, nicht mit dem Händler.
Die Zinsen, die die Bank normalerweise nimmt, trägt in einem 0-%-Angebot der Händler oder der Hersteller. Für dich bleibt es beim Gerätepreis, für die Bank rechnet sich der Vertrag trotzdem. Deshalb sind echte 0 % kein Rechentrick, sondern eine Verkaufsförderung mit einem Kostenträger, der nicht du bist.
Praktisch heißt das zweierlei: Über die Zusage entscheidet die Bank und nicht der Shop, und das Gerät bleibt bis zur letzten Rate in der Regel abgesichert. Was das rechtlich bedeutet, erklärt der Ratgeber zu Eigentum und Sicherungsübereignung.
Was der Haken NICHT ist
Ein häufiges Missverständnis: Viele vermuten, der Preis sei insgeheim höher als beim Barkauf. Bei seriösen Anbietern mit echter 0-%-Finanzierung stimmt das nicht. Du zahlst den Gerätepreis, den derselbe Shop auch beim Sofortkauf verlangt, aufgeteilt auf die Laufzeit. Ein kurzer Blick auf die Summe der Raten im Vergleich zum Sofortkauf schafft trotzdem Sicherheit.
Was auch kein Haken ist: die Schufa-Anfrage an sich. Jede Finanzierung wird eingetragen, das ist gesetzlich so vorgesehen. Anfrage und neuer Kredit können deinen Score zunächst leicht senken; bei pünktlicher Zahlung gleicht sich das über die Laufzeit aus.
Worauf du trotzdem achten solltest
Bonität zuerst prüfen. Bevor du eine Finanzierung beantragst, lohnt ein Blick in deine Schufa-Selbstauskunft. Negative Einträge können zur Ablehnung führen. Was dann zu tun ist, erklärt unser Ratgeber zu abgelehnten Finanzierungen.
Laufzeit bewusst wählen. 6, 12, 18 oder 24 Monate: Die Laufzeit bestimmt die Höhe deiner Monatsrate. Ein Rechenbeispiel:
Verzugszinsen sind real. Die 0 % gelten für den planmäßigen Ablauf. Zahlst du eine Rate zu spät, können vertraglich vereinbarte Verzugszinsen anfallen. Also: Lastschrift einrichten und Kontodeckung sicherstellen.
Der Kreditrahmen bleibt. Beim Shop unseres Partners bucht Consors Finanz den Handykauf als zinsfreien Ratenplan in einen Kreditrahmen mit Mastercard. Nach der letzten Rate bleibt dieser Rahmen bestehen, bis du ihn kündigst. Zahlst du darüber weitere Einkäufe in Raten ab, fallen Zinsen an. Brauchst du ihn nicht, kündige ihn nach der letzten Rate.
Ausweisdokument bereithalten. Die Identitätsprüfung (VideoIdent oder PostIdent) ist Pflicht. Ohne gültigen Personalausweis oder Reisepass läuft nichts.
Woran du ein echtes 0-%-Angebot erkennst
Der Begriff ist nicht geschützt, die Vertragsunterlagen sind aber eindeutig. Vier Stellen, an denen du das vor der Unterschrift ablesen kannst:
- Effektiver Jahreszins 0,00 %. Diese Angabe ist gesetzlich vorgeschrieben und steht in den vorvertraglichen Informationen. Steht dort ein anderer Wert, ist es kein 0-%-Angebot.
- Nettodarlehensbetrag gleich Gesamtbetrag. Beide Zahlen müssen übereinstimmen und dem Gerätepreis entsprechen. Jede Differenz sind Kosten.
- Keine Bearbeitungs- oder Kontoführungsgebühr. Eine Gebühr macht das Angebot nicht automatisch schlecht, aber eben auch nicht zinsfrei.
- Keine Versicherung im Paket, die du nicht willst. Ein Restschuld- oder Geräteschutz kann sinnvoll sein, gehört aber zur eigenen Entscheidung und nicht in die Rate hineingerechnet.
Wie du einen Anbieter insgesamt einschätzt, behandelt der Ratgeber zu seriösen Anbietern. Und falls du nach dem Abschluss doch aussteigen möchtest: Der Ratgeber zu Widerruf und Rücktritt zeigt, welche Fristen gelten und wie du vorzeitig ablöst.
Welche Geräte sich für die Ratenzahlung anbieten
Gerade bei Flaggschiff-Smartphones verteilt die Ratenzahlung den Kaufpreis auf mehrere Monate, ohne dass der Gesamtbetrag steigt. Aktuelle Modelle, die du so finanzieren kannst:
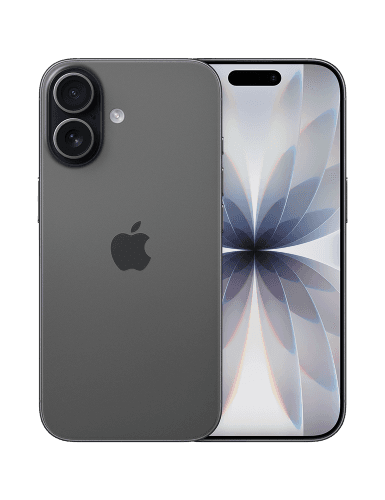
Die komplette Geräteauswahl findest du auf der Startseite. Wie der Ablauf im Detail aussieht, steht im Überblick zur Handy-Ratenzahlung ohne Vertrag.
iPhone auf Raten: ein häufiger Anwendungsfall
Apple-Geräte gehören zu den meistgesuchten Produkten bei der 0-%-Finanzierung. Der Ratgeber zur iPhone-Finanzierung ohne Vertrag zeigt, welche Modelle aktuell verfügbar sind und wie der Ablauf konkret aussieht.
Bonitätsprüfung verstehen, nicht fürchten
Die Schufa-Prüfung ist kein Hindernis, sondern ein Standardschritt. Sie schützt Käufer vor Überschuldung und Händler vor Zahlungsausfällen. Was zählt: pünktliche Ratenzahlungen in der Vergangenheit, ein stabiles Einkommen und keine offenen negativen Einträge. Alles dazu erklärt der Ratgeber zu Schufa und Bonität bei der Handy-Finanzierung.
Fazit
0-%-Finanzierung bedeutet: Du zahlst den Gerätepreis, verteilt auf Monate, ohne Zinsen und ohne Finanzierungsaufschlag. Der Gesamtbetrag bleibt der Gerätepreis. Darauf kommt es an: realistische Laufzeit wählen, Bonität kennen, Raten per Lastschrift absichern.
Häufige Fragen
Was bedeutet 0 % Finanzierung beim Handy konkret?
Du zahlst den Gerätepreis in gleichen Monatsraten ab, ohne dass Zinsen oder ein Finanzierungsaufschlag hinzukommen. Der Gesamtbetrag entspricht dem Kaufpreis des Geräts.
Gibt es bei der 0-%-Finanzierung wirklich keinen Haken?
Keinen versteckten Zinsaufschlag. Aber: Deine Bonität wird geprüft, du brauchst ein gültiges Ausweisdokument, bei verspäteten Raten können Verzugszinsen anfallen, und der Kreditrahmen, über den der Kauf läuft, bleibt nach der letzten Rate bestehen, bis du ihn kündigst.
Wer ist bei einer 0-%-Finanzierung mein Vertragspartner?
Den Kaufvertrag schließt du mit dem Shop, den Kreditvertrag mit dessen Partnerbank. Beim Shop unseres Partners ist das die Consors Finanz (BNP Paribas). Über die Zusage entscheidet deshalb die Bank und nicht der Händler.
Wie lange sind typische Laufzeiten?
Üblich sind 6, 12, 18 oder 24 Monate. Kürzere Laufzeiten bedeuten höhere Monatsraten, längere Laufzeiten verteilen die Last auf mehr Monate.
Beeinflusst die Finanzierung meinen Schufa-Score?
Die Anfrage und der neue Kredit werden eingetragen und können den Score anfangs leicht senken. Zahlst du deine Raten pünktlich, gleicht sich das über die Zeit aus und wirkt langfristig stabil.
Was passiert, wenn die Finanzierung abgelehnt wird?
Mögliche Gründe sind ein negativer Schufa-Eintrag, zu geringes Einkommen oder fehlende Unterlagen. In unserem Ratgeber zu abgelehnten Finanzierungen findest du konkrete nächste Schritte.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen