Handy-Finanzierung oder Dispo: was läuft ruhiger?
Von der RatenScout Redaktion · Zuletzt geprüft am · 5 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Die 0-%-Finanzierung legt vor dem Kauf eine feste Laufzeit und eine gleichbleibende Rate fest, ohne Zins. Der Dispo verzinst die Restschuld täglich und kennt keinen Tilgungsplan. Der Unterschied: Die Finanzierung zahlt sich von selbst ab, beim Dispo musst du das Abzahlen jeden Monat selbst übernehmen.
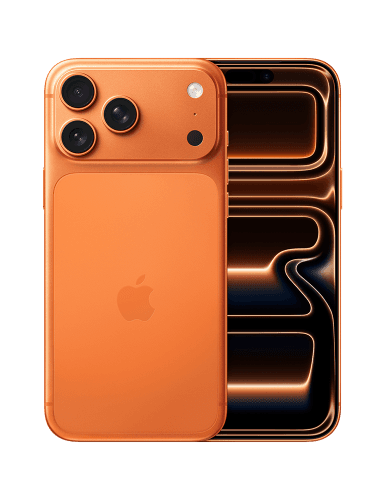
Apple
iPhone 17 Pro Max
Apples größtes Pro-Modell
Du willst ein neues Handy, das Konto gibt den vollen Betrag gerade nicht her, und zwei Wege liegen nahe: die 0-%-Finanzierung ohne Vertrag oder einfach der Dispo auf dem Girokonto. Beide überbrücken die Lücke. Aber sie funktionieren grundverschieden, und der Unterschied entscheidet, wie ruhig die nächsten Monate laufen.
Der Dispo zahlt sich nie von selbst ab, die Finanzierung schon
Hier liegt der Punkt, den die meisten Vergleiche überspringen. Der eigentliche Unterschied ist nicht der Zins. Es ist die Frage, wer das Abzahlen erledigt. Bei der Finanzierung steht ein Lastschrift-Termin im Vertrag, die Rate geht jeden Monat automatisch raus, du musst nichts tun. Der Dispo dagegen verschwindet nur, wenn du selbst überweist. Jeden Monat aufs Neue, freiwillig, gegen die Versuchung, das Geld lieber anders zu nutzen.
Genau daran scheitert der Dispo als Weg zum Handy. Nicht am Zinssatz, sondern an der Disziplin, die er voraussetzt. Solange du das Minus nicht aktiv ausgleichst, bleibt es stehen, und der tägliche Zins auf die Restschuld läuft mit. Die Finanzierung nimmt dir diese monatliche Entscheidung ab. Das ist der ganze Trick, und er ist mehr wert, als er klingt.
Warum der Dispo kein Plan ist, sondern ein Zustand
Der Dispo hat keine feste Rate, keine Laufzeit, kein Datum, an dem du fertig bist. Dein Konto rutscht ins Minus, und auf diesen Minusbetrag läuft täglich ein Zins, oft im zweistelligen Prozentbereich pro Jahr. Es gibt nichts, was die Schuld automatisch kleiner macht.
Die 0-%-Finanzierung dreht das um. Laufzeit und Rate stehen vor dem Kauf fest, der Betrag wird Monat für Monat planmäßig kleiner, und nach der letzten Rate ist das Gerät bezahlt. Kein Zins, kein Finanzierungsaufschlag, der Gesamtbetrag bleibt der Gerätepreis.
Ehrlich dazugesagt: Beim Shop unseres Partners läuft der Kauf über einen Kreditrahmen mit Mastercard bei Consors Finanz, und der bleibt nach der letzten Rate bestehen. Zahlst du darüber weitere Einkäufe in Raten ab, fallen Zinsen an, und du hast wieder einen offenen Betrag wie beim Dispo. Wer das nicht will, kündigt den Rahmen nach der letzten Rate.
Wie sich die Monatsrate planen lässt
Planbarkeit ist der praktische Vorteil der Finanzierung. Du weißt am Tag des Kaufs, welcher Betrag wann abgebucht wird und wie viele Male. Das lässt sich in den Haushalt einbauen wie jede andere Fixausgabe.
Beim Dispo fehlt diese feste Größe. Es gibt keine vorgegebene Rate, also auch keine, die du fest einplanen kannst. Du zahlst zurück, wenn es passt, und in Monaten, in denen es eng wird, zahlst du eben nichts, womit der Zins weiterläuft. Aus der schnellen Überbrückung wird so leicht ein Posten, der dich ein halbes Jahr begleitet.
Was der tägliche Zins in Zahlen bedeutet
„Zweistelliger Prozentbereich" bleibt abstrakt, solange keine Zahl daneben steht. Rechne es einmal für dich durch, mit dem Zinssatz, der wirklich auf deinem Kontoauszug steht.
Ein Beispiel mit einem angenommenen Dispozins von 11 Prozent pro Jahr: Bleiben 900 Euro ein ganzes Jahr lang offen, laufen daraus rund 99 Euro Zinsen auf, also etwa 8 Euro im Monat. Gleichst du dagegen jeden Monat ein Zwölftel aus, sinkt der offene Betrag stetig und es bleiben rund 54 Euro über das Jahr. Beides ist Geld, das nichts mit dem Gerät zu tun hat.
Dein tatsächlicher Satz steht in den Preis- und Leistungsverzeichnissen deiner Bank und im Kontoauszug. Er unterscheidet sich von Institut zu Institut deutlich, und für eine geduldete Überziehung über den eingeräumten Rahmen hinaus gilt oft ein eigener, höherer Satz.
Wofür der Dispo trotzdem die bessere Wahl ist
Der Dispo hat seine Berechtigung. Wenn das Gehalt in fünf Tagen kommt und du die Anschaffung sofort danach komplett ausgleichst, ist er unkompliziert und ohne Antrag verfügbar. Für eine echte Kurzüberbrückung über wenige Tage spricht nichts dagegen, und er erspart dir die Bonitätsprüfung eines neuen Anbieters.
Das Problem entsteht erst, wenn aus den fünf Tagen Monate werden. Ein Handy in der oberen Preisklasse über den Dispo zu schieben heißt fast immer, ihn über Wochen oder Monate zu nutzen, und dann schlägt der tägliche Zins zu.
Welche Geräte sich über die Ratenzahlung holen lassen
Über die 0-%-Finanzierung ohne Vertrag bekommst du aktuelle Modelle mit fester Rate statt schwankendem Dispo. Ein paar Beispiele:
Welches Modell zu welcher Laufzeit passt, hängt davon ab, wie hoch deine monatliche Rate liegen darf. Kleinere monatliche Beträge ziehen die Laufzeit in die Länge, eine kürzere Laufzeit setzt eine höhere Rate voraus. Wie du da die richtige Balance findest, steht im Ratgeber Handy-Finanzierung: die richtige Laufzeit wählen. Wenn du weißt, welche Rate für dich passt, findest du das passende Gerät in der aktuellen Geräteauswahl.
Bonität entscheidet bei beiden Wegen
Weder Dispo noch Finanzierung gibt es geschenkt: Beide hängen an deiner Bonität. Den Dispo räumt dir die Bank nach ihrer eigenen Einschätzung ein, die Finanzierung prüft der Anbieter über Schufa und Einkommen. Wie diese Prüfung läuft und woran sie scheitern kann, erklären die Ratgeber zu Schufa und Bonität und zu den Gründen für eine Ablehnung.
Wenn du den grundsätzlichen Ablauf einer Finanzierung ohne Vertrag erst einmal verstehen willst, hilft dir Handy auf Raten ohne Vertrag als Einstieg.
Kurz gegenübergestellt
Der Dispo ist flexibel und sofort da, aber ohne Plan und mit täglichem Zins auf die Restschuld, den du nur selbst abbaust. Die 0-%-Finanzierung ist weniger spontan, dafür zahlt sie sich automatisch ab, mit fester Rate, klarer Laufzeit und ohne Zins. Für eine Überbrückung von Tagen passt der Dispo. Für ein Handy, das du über Monate abzahlst, ist die Finanzierung der Weg, der sich von selbst abzahlt und bei dem du jederzeit weißt, wo du stehst.
Häufige Fragen
Was kostet mich der Dispo wirklich, wenn ich das Handy darüber zahle?
Der Dispo verzinst täglich den offenen Betrag auf deinem Girokonto. Solange die Restschuld da ist, läuft der Zins mit, ganz ohne Tilgungsplan. Das Konto bleibt im Minus, bis du aktiv ausgleichst, und genau das zieht sich oft länger als gedacht.
Bleibt die Rate bei der 0-%-Finanzierung wirklich gleich?
Ja. Laufzeit und Rate werden vor dem Kauf festgelegt und ändern sich danach nicht. Der Gesamtbetrag bleibt der Gerätepreis, weil kein Zins und kein Finanzierungsaufschlag dazukommt.
Warum gleicht kaum jemand den Dispo schnell aus?
Weil der Ausgleich eine eigene Entscheidung jeden Monat ist, die niemand für dich trifft. Eine Finanzierung bucht die Rate automatisch ab. Beim Dispo bleibt das Minus stehen, solange du nicht selbst überweist, und genau deshalb wächst aus ein paar Tagen oft ein halbes Jahr.
Wo finde ich meinen tatsächlichen Dispozins?
Er steht im Preis- und Leistungsverzeichnis deiner Bank und auf dem Kontoauszug. Für eine geduldete Überziehung über den eingeräumten Rahmen hinaus gilt häufig ein eigener, höherer Satz. Beide Zahlen solltest du kennen, bevor du eine größere Anschaffung über das Konto laufen lässt.
Brauche ich für die 0-%-Finanzierung eine gute Bonität?
Die Bonität entscheidet, ob die Finanzierung zustande kommt. Der Anbieter prüft Schufa und Einkommen. Mehr dazu im Ratgeber zu Schufa und Bonität bei der Handy-Finanzierung.
Was, wenn das finanzierte Handy kaputtgeht?
Die Rate läuft weiter, egal ob das Gerät defekt ist oder nicht. Genau wie der Dispo läuft, bis du ihn ausgleichst. Ein Geräteschutz kann hier sinnvoll sein, dazu gibt es einen eigenen Ratgeber.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen