Gerätefinanzierung abgelehnt: Nächste Schritte
Von der RatenScout Redaktion · Zuletzt geprüft am · 3 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Eine abgelehnte Finanzierung ist kein endgültiges Nein. Zweiter Antragsteller, Anzahlung, kürzere Laufzeit oder ein anderes Gerät können den Weg freimachen.
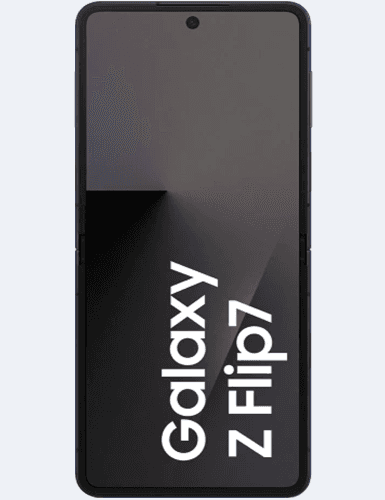
Samsung
Galaxy Z Flip7
Das kompakte Klapphandy von Samsung
Ganz ohne Prüfung geht keine Finanzierung: Die Bank prüft deine Bonität, das schreibt das Gesetz vor. Ob deine Voraussetzungen passen, siehst du vorher selbst. Finanzierungs-Check in 8 Fragen
Eine Ablehnung ist eine Rückmeldung, kein Urteil
Viele lesen eine abgelehnte Finanzierung als hartes Nein, das sich nicht mehr verändern lässt. Das stimmt nicht. Was abgelehnt wurde, ist ein bestimmter Antrag unter bestimmten Bedingungen. Vier Parameter lassen sich gezielt verändern: wer beantragt, wie viel vorab gezahlt wird, wie lang die Laufzeit ist und welches Gerät gewählt wird. Wer gezielt an einem dieser Punkte ansetzt, stellt faktisch einen anderen Antrag, keinen zweiten Versuch mit denselben Daten.
Stell nicht sofort einen zweiten Antrag mit unveränderten Daten. Jede Bonitätsanfrage wird in der Schufa vermerkt. Häufen sich Anfragen in kurzer Zeit, sinkt dein Score weiter. Erst ändern, dann neu beantragen.
Was du konkret ändern kannst
Zweiter Antragsteller hinzuziehen
Ein zweiter Antragsteller, zum Beispiel ein Partner oder ein Elternteil, wird gemeinsam mit dir bewertet. Das Kreditinstitut sieht dann zwei Einkommen und zwei Bonitätsprofile. Ist das zweite Profil solide, kann das eine Ablehnung umkehren.
Wichtig dabei: Die zweite Person haftet genauso vollständig für die Raten. Das ist keine Formalität, sondern eine echte finanzielle Mitverantwortung. Kläre das offen, bevor du jemanden bittest.
Mehr zum Ablauf der Bonitätsprüfung erklärt der Ratgeber zur Bonitätsprüfung bei der Gerätefinanzierung.
Anzahlung leisten
Eine Anzahlung reduziert den Betrag, den das Kreditinstitut vorfinanziert. Das senkt das Ausfallrisiko direkt. Wer beispielsweise einen Teil selbst beisteuert, stellt für den Anbieter ein anderes Risikoprofil dar als jemand, der den vollen Gerätepreis finanziert.
Wenn du bislang ohne Anzahlung beantragt hast, lohnt sich ein Blick in den Ratgeber zur Handy-Finanzierung ohne Anzahlung, der erklärt, wann diese Option passt und wann nicht.
Laufzeit verkürzen
Das klingt zunächst kontraintuitiv: kürzere Laufzeit bedeutet höhere Monatsrate. Aber das Ausfallrisiko für den Anbieter sinkt, weil das Gerät schneller abbezahlt ist. Manche Scoringmodelle reagieren darauf positiv.
Wer die höhere Rate tragen kann, sollte das prüfen. Den Rechenweg zeigt dir diese Übersicht:
Im Ratgeber zur Laufzeitwahl bei der Handy-Finanzierung findest du eine ausführliche Einschätzung, wann kurze und wann lange Laufzeiten passen.
Ein anderes Gerät wählen
Der Gerätepreis bestimmt den Finanzierungsbetrag. Ein Modell, das weniger kostet, senkt die monatliche Rate oder verkürzt die Laufzeit, ohne dass du auf eine bestimmte Marke verzichten musst. Manchmal liegt die Grenze zwischen Ablehnung und Genehmigung genau dort.
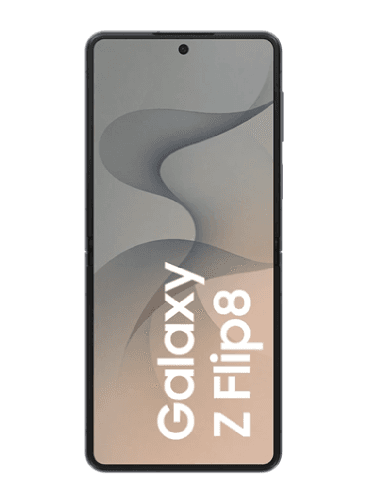
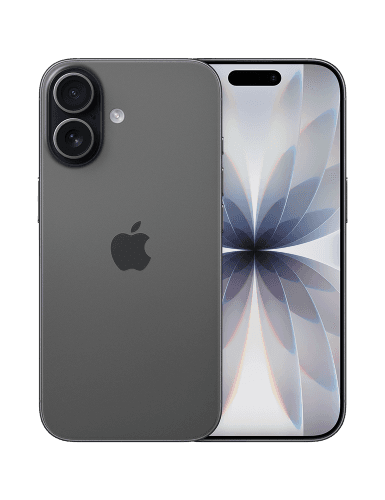
Geräte aus unterschiedlichen Preisklassen, die für eine Finanzierung infrage kommen:
Der Punkt, den Werbeartikel meistens übergehen
Die Rate läuft weiter, auch wenn das Gerät kaputtgeht. Das gilt ab dem Moment der Genehmigung. Wer nach einer Ablehnung endlich grünes Licht bekommt, denkt selten daran, aber ein Defekt nach drei Monaten ändert nichts an der Ratenpflicht. Ob sich ein ergänzender Geräteschutz lohnt, erklärt der Ratgeber zum Geräteschutz beim Handy-Ratenkauf.
Was du nicht tun solltest
Mehrere Anbieter gleichzeitig anfragen klingt nach einer Strategie, ist aber ein häufiger Fehler. Nicht die Konditionsanfrage ist das Problem, die bleibt score-neutral und für andere unsichtbar. Es sind die echten Kreditanfragen: mehrere davon in kurzer Zeit lesen sich wie eine Suche nach jemandem, der zusagt, und drücken den Score für die nächste Anfrage. Frag lieber einen Anbieter konkret an, nachdem du einen der vier Parameter oben angepasst hast.
Wer wissen möchte, welche Anbieter bei der Auswertung transparent vorgehen, findet im Ratgeber zu seriösen Anbietern eine Orientierung.
Wenn du grundsätzlich verstehen willst, wie 0 % Finanzierung funktioniert
Eine Ablehnung hat nichts mit dem Zinssatz zu tun. Auch bei 0 % Zinsen prüft das Kreditinstitut die Bonität, weil es das Geld vorstreckt und das Ausfallrisiko trägt. Wer das Prinzip hinter der zinslosen Finanzierung kennt, bewertet seinen Antrag realistischer. Der Ratgeber zur 0-%-Finanzierung beim Handy erklärt die Mechanik.
Wenn du bereit bist, einen neuen Versuch zu starten, findest du eine Auswahl geeigneter Geräte direkt hier: Zur aktuellen Geräteauswahl.
Häufige Fragen
Kann ich sofort einen neuen Antrag stellen, nachdem mein erster abgelehnt wurde?
Besser nicht sofort: Jede Anfrage hinterlässt eine Spur in der Schufa. Warte einige Wochen und ändere vorher konkret etwas an deinem Antrag, etwa durch einen zweiten Antragsteller oder eine Anzahlung.
Hilft ein zweiter Antragsteller wirklich?
Ja, wenn die zweite Person eine saubere Bonität mitbringt. Das Kreditinstitut bewertet dann beide Einkommen und Bonitätswerte zusammen, was die Genehmigungschance deutlich erhöht.
Verbessert eine Anzahlung die Chance auf Genehmigung?
Eine Anzahlung reduziert den zu finanzierenden Betrag. Das senkt das Ausfallrisiko für den Anbieter und kann eine ablehnungsnahe Bonitätsprüfung kippen.
Was bringt eine kürzere Laufzeit?
Eine kürzere Laufzeit bedeutet eine höhere monatliche Rate, aber der Gesamtbetrag bleibt gleich. Manche Anbieter bewerten kurze Laufzeiten als geringeres Risiko, weil das Ausfallrisiko über die Zeit sinkt.
Muss ich auf ein teureres Gerät verzichten?
Nicht unbedingt auf eine bestimmte Marke. Ein Modell mit niedrigerem Gerätepreis verkürzt die effektive Laufzeit oder senkt die Rate, was die Bonitätshürde manchmal übersteigt.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Lieber zuerst rechnen? Wunschrate im Ratenrechner ausrechnen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen