Handy-Finanzierung ohne Anzahlung: So geht es
Von der RatenScout Redaktion · Zuletzt geprüft am · 6 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Viele Händler finanzieren Handys ohne Anzahlung: du zahlst den Gerätepreis in gleichen Monatsraten ab, ohne vorher einen Betrag zu leisten. Beim Shop unseres Partners finanziert die Bank laut Shop Beträge von 100 bis 10.000 Euro zu 0 % über 6, 12, 18 oder 24 Monate. Ob der Antrag durchgeht, hängt von deiner Bonität ab.
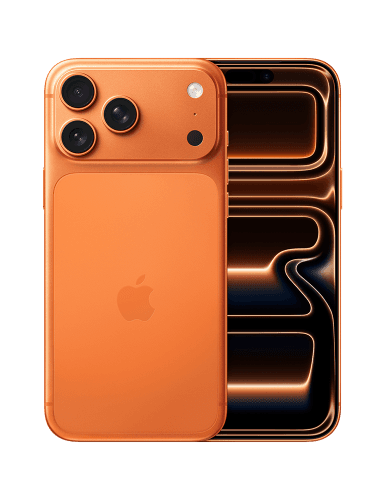
Apple
iPhone 17 Pro Max
Apples größtes Pro-Modell
Was „ohne Anzahlung“ konkret bedeutet
Bei einer Handy-Finanzierung ohne Anzahlung übernimmst du das Gerät sofort, ohne vorher einen Teil des Preises zu überweisen. Der komplette Gerätepreis wird auf gleiche Monatsraten aufgeteilt. Du zahlst also in Monat eins dieselbe Rate wie im letzten Monat.
Beim Modell mit Sonderzahlung läuft es anders: Ein fester Betrag wird sofort fällig, der Rest läuft als Rate. Manche Händler nennen das Anzahlung, andere Sondertilgung. Im Kern ist es dasselbe.
Hier lohnt sich ein Gedanke, der vielen erst beim Vertrag auffällt: Anzahlung und Zinsen sind zwei Schalter, die unabhängig voneinander stehen. Wer nur auf die 0 % schaut, übersieht den zweiten Schalter leicht. Alle vier Kombinationen kommen vor:
| ohne Zinsen (0 %) | mit Zinsen | |
|---|---|---|
| ohne Anzahlung | ganzer Kaufpreis in gleichen Raten, Summe der Raten gleich Kaufpreis | ganzer Kaufpreis finanziert, Summe der Raten über dem Kaufpreis |
| mit Anzahlung | Teil sofort, Rest in Raten, zusammen gleich Kaufpreis | Teil sofort, Zinsen auf den finanzierten Rest |
Gesucht ist meist das Feld oben links. Steht im Angebot nur eins der beiden Wörter, also nur „0 %“ oder nur „ohne Anzahlung“, frag nach dem anderen.
So läuft es beim Shop unseres Partners
Beim Shop unseres Partners finanziert die Consors Finanz den Kaufpreis. Die Hilfeseite des Shops nennt dafür keine Anzahlung, sondern eine Spanne: Die Finanzierungssumme muss zwischen 100 und 10.000 Euro liegen (Stand 12. Oktober 2026). Zur Wahl stehen 6, 12, 18 oder 24 Monate zu 0 %.
Dazu kommen Bedingungen an die Person, unter anderem Wohnsitz in Deutschland, mindestens 18 Jahre und für Angestellte mindestens drei Monate beim aktuellen Arbeitgeber. Für Rentner und Selbstständige gelten eigene Bedingungen. Die vollständige Liste und die sechs Schritte von der Gerätewahl bis zum Versand stehen im Ratgeber zum Ablauf der Handy-Finanzierung.
Die Finanzierung läuft dort als Ratenplan in einem Kreditrahmen der Consors Finanz mit Mastercard, Rahmen und Karte laufen auf deinen Namen. Die 0 % gelten für den Ratenplan des Geräts über 6 bis 24 Monate. Nutzt du Rahmen oder Karte später für andere Einkäufe, fallen dafür Zinsen an. Der Rahmen bleibt nach der letzten Rate bestehen, bis du ihn kündigst. Brauchst du ihn nicht, kündige ihn nach der letzten Rate.
Wie die Bonität entscheidet
Ob du ein Gerät ohne Anzahlung bekommst, entscheidet die Kreditwürdigkeitsprüfung. Der Händler leitet deinen Antrag an einen Finanzierungspartner weiter, der Schufa-Score und Einkommenssituation bewertet.
Fällt die Prüfung gut aus, finanziert die Bank den vollen Gerätepreis. Fällt sie schwächer aus, gibt es je nach Händler zwei Reaktionen:
- Der Antrag wird abgelehnt.
- Manche Händler bieten dann eine Finanzierung nur mit Anzahlung an. Der vorausgezahlte Betrag senkt das Ausfallrisiko.
Mehr dazu, warum Anträge scheitern, erklärt der Ratgeber zur Handy-Finanzierung abgelehnt. Welche Rolle der Schufa-Score genau spielt, steht im Ratgeber zu Schufa und Bonität.
Was bei der ersten Rate zu beachten ist
Wann die erste Rate eingezogen wird, legt der Kreditvertrag fest, und der Fälligkeitstag steht dort oft nicht auf den ersten Blick sichtbar.
Stell dir den typischen Fall vor: Bestellung Ende des Monats, Identitätsprüfung zieht sich ein paar Tage, das Gerät kommt Anfang des Folgemonats. Der Vertrag setzt den Einzug aber an ein festes Datum, und plötzlich liegt die erste Rate dichter dran, als du gerechnet hast.
Prüfe vor der Unterschrift:
- Wann genau wird die erste Rate abgebucht?
- Welches Konto ist hinterlegt?
- Gibt es eine vorgelagerte Identitätsprüfung, die das Datum verschiebt?
Steht das Konto am Fälligkeitstag nicht ausreichend im Plus, droht eine Rücklastschrift. Die kostet Gebühren und kann sich auf die Kredithistorie auswirken.
Rechenbeispiel: 24 Monate ohne Anzahlung
Ohne Zins und ohne Finanzierungsaufschlag bleibt der Gesamtbetrag der Gerätepreis. Die Rate ergibt sich aus Preis geteilt durch Laufzeit. Was sich ändert, wenn du 6, 12, 18 oder 24 Monate wählst, erklärt der Ratgeber zur richtigen Laufzeit.
Was eine Anzahlung mit der Rate macht
Eine Anzahlung senkt nicht den Preis des Geräts, sondern nur den Betrag, den du finanzierst. Beim gleichen Beispielgerät für 800 Euro und einer Anzahlung von 200 Euro finanzierst du 600 Euro. Über 24 Monate sind das 25 Euro im Monat statt 33,33 Euro. In Summe zahlst du in beiden Fällen 800 Euro.
Genau das ist der Punkt, an dem Angebote gern durcheinandergeraten. Die Monatsrate wirkt mit Anzahlung kleiner, obwohl sich am Gesamtbetrag nichts ändert. Vergleiche deshalb nie zwei Raten miteinander, ohne den finanzierten Betrag danebenzulegen.
Wann der Händler doch eine Anzahlung verlangt
Manche Händler machen eine Anzahlung zur Bedingung, wenn die Bonitätsprüfung knapp ausfällt oder die offene Summe hoch ist. Der vorausgezahlte Teil senkt den Betrag, den die Bank verliert, falls die Raten ausbleiben. Ob und ab wann ein Händler das tut, steht in seinen Finanzierungsbedingungen, nicht in der Werbung.
Lehnt die Bank ab, hast du je nach Händler zwei Wege: eine Anzahlung leisten, falls er sie anbietet, oder ein Gerät mit niedrigerem Preis wählen. Eine kleinere Summe kann die Prüfung anders ausfallen lassen, eine Zusage garantiert sie nicht.
Geräte, die sich für eine Vollfinanzierung eignen
Aktuelle Flaggschiff-Modelle mit unterschiedlichen Preispunkten, die du ohne Handyvertrag auf Raten beziehen kannst:
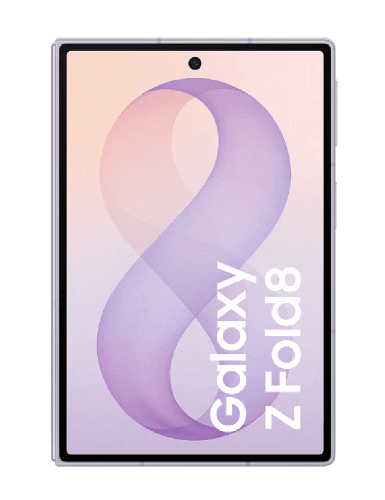
Alle Modelle laufen auch ohne Mobilfunkvertrag. Gerät und Tarif bleiben getrennte Verträge. Für die beliebten Einzelmodelle gibt es eigene Ratgeber: zum iPhone auf Raten, zum Samsung Galaxy auf Raten und zum Google Pixel auf Raten.
Der Gerätepreis bestimmt die offene Summe, mit der die Bank rechnet: Zwischen dem größten Foldable und einem Standardmodell liegen mehrere hundert Euro. Welcher Betrag zu deiner Haushaltsrechnung passt, entscheidest du vor dem Antrag.
Bereit, ein Modell zu wählen? Schau dir die aktuell verfügbaren Geräte auf Raten an und starte direkt den Finanzierungsantrag.
0 % heißt kein Zins, nicht kein Preis
Bei 0 % zahlst du auf deinen Ratenplan keine Zinsen. Die Summe der Raten entspricht dem Kaufpreis, nicht mehr und nicht weniger. Du behältst dein Geld und verteilst den Betrag auf Monate. Wie das genau funktioniert, steht im Ratgeber zur 0-%-Finanzierung.
Einen Mobilfunkvertrag brauchst du dafür nicht. Gerät und Tarif bleiben getrennt, du kannst den Tarif wechseln, ohne dass der Ratenplan davon berührt wird. Mehr dazu im Ratgeber zum Handy auf Raten ohne Vertrag.
Häufige Fragen
Kann ich ein Handy wirklich ohne Anzahlung finanzieren?
Ja, bei guter Bonität finanzieren viele Händler den vollen Gerätepreis in monatlichen Raten. Beim Shop unseres Partners nennt die Hilfeseite keine Anzahlung. Voraussetzung ist dort unter anderem eine Finanzierungssumme zwischen 100 und 10.000 Euro (Stand 12. Oktober 2026).
Was passiert, wenn meine Bonität nicht ausreicht?
Reicht die Bonität nicht für eine Vollfinanzierung, kann der Händler eine Anzahlung verlangen oder den Antrag ablehnen. Eine höhere Anzahlung senkt das Ausfallrisiko für den Kreditgeber.
Wann wird die erste Rate fällig?
Das legt der Kreditvertrag fest. Prüf das Datum der ersten Abbuchung, bevor du unterschreibst.
Ist 0 % Finanzierung ohne Anzahlung dasselbe wie kostenlos?
Nein. Kein Zins bedeutet, dass du keinen Finanzierungsaufschlag auf den Gerätepreis zahlst. Der Gesamtbetrag bleibt der Gerätepreis, verteilt auf Monatsraten. Anzahlung und Zinsen sind zwei getrennte Themen.
Wie viele Monatsraten kann ich wählen?
Beim Shop unseres Partners wählst du 6, 12, 18 oder 24 Monate zu 0 %. Kürzere Laufzeiten bedeuten höhere Monatsraten, längere Laufzeiten kleinere monatliche Beträge. Der Gesamtbetrag bleibt bei 0 % gleich.
Gibt es einen Mindest- oder Höchstbetrag für die Finanzierung?
Beim Shop unseres Partners liegt die Finanzierungssumme laut Shop zwischen 100 und 10.000 Euro (Stand 12. Oktober 2026). Ein einzelnes Smartphone liegt in aller Regel in dieser Spanne. Ob die Bank den Betrag für dich freigibt, entscheidet die Bonitätsprüfung.
Brauche ich einen Handyvertrag für die Ratenzahlung?
Nein. Geräteratenzahlung ohne Vertrag bedeutet, dass Finanzierung und Mobilfunktarif komplett getrennt sind. Du zahlst nur das Gerät in Raten ab.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen