Handy für Kind auf Raten kaufen: Wer haftet wirklich?
Von der RatenScout Redaktion · Zuletzt geprüft am · 6 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Ein minderjähriges Kind kann selbst keine Finanzierung abschließen, deshalb unterschreiben die Eltern. Die 0-%-Finanzierung ist ein Kredit auf den Namen des Erwachsenen: Die Bonitätsprüfung betrifft nur ihn, das Kind erscheint nicht in der Schufa. Die Rate läuft auch bei Defekt oder Verlust weiter.
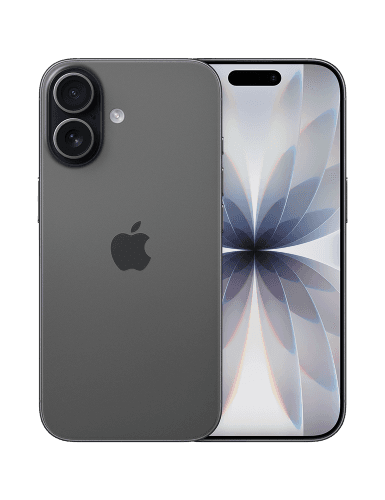
Apple
iPhone 17
Das iPhone für alle
Ganz ohne Prüfung geht keine Finanzierung: Die Bank prüft deine Bonität, das schreibt das Gesetz vor. Ob deine Voraussetzungen passen, siehst du vorher selbst. Finanzierungs-Check in 8 Fragen
Wenn du ein Handy für dein Kind auf Raten kaufen willst, unterschreibst du den Vertrag. Nicht dein Kind. Diese Aufteilung zieht sich durch alles, was danach passiert: Bonitätsprüfung, Haftung bei Schäden, Zahlungspflicht bis zur letzten Rate.
Die Bonität deines Kindes spielt keine Rolle, deine schon
Eine 0-%-Gerätefinanzierung ist ein Kredit, verzinst mit null Prozent. Kein Zins, kein Finanzierungsaufschlag, der Gesamtbetrag bleibt der Gerätepreis. Beim Shop unseres Partners läuft sie als Ratenplan in einem Kreditrahmen der Consors Finanz mit Mastercard. Rahmen und Karte laufen dann auf dich, und zahlst du darüber weitere Einkäufe in Raten ab, fallen Zinsen an. Und wie bei jedem Kredit prüft der Anbieter die Bonität der Person, die unterschreibt. Bei einem minderjährigen Kind ist das nie das Kind, weil es keinen eigenen Kreditvertrag abschließen kann.
Die Schufa-Abfrage betrifft also ausschließlich dich als Elternteil. Dein Zahlungsverhalten, deine laufenden Verträge und dein Einkommen entscheiden über die Zusage, völlig unabhängig davon, wie zuverlässig dein Kind mit Geräten umgeht. Wie so eine Prüfung im Detail abläuft, erklärt der Ratgeber zum Ablauf der Bonitätsprüfung.
Bis zur Volljährigkeit bist du der Vertragspartner, egal wie alt dein Kind ist oder wie selbstständig es das Gerät nutzt. Erst ab 18 kann es selbst finanzieren, dann meist mit Wohnsitz und Girokonto in Deutschland.
Wer haftet, wenn das Handy kaputt geht oder verloren wird
Die Rate läuft weiter, unabhängig vom Zustand des Geräts. Fällt das Handy ins Schwimmbad oder wird es in der Schule gestohlen, ändert das nichts an deiner Zahlungspflicht gegenüber dem Finanzierer. Ob dein Kind sich intern beteiligt, zum Beispiel aus dem Taschengeld, ist eure Familiensache und berührt den Kreditvertrag nicht.
Ein zusätzlicher Geräteschutz federt genau diesen Fall ab, kostet aber selbst einen monatlichen Beitrag, der zur Rate dazukommt. Wichtig sind drei Bedingungen im Kleingedruckten: ob Displaybruch und Flüssigkeitsschäden mit drin sind, ob Diebstahl nur bei Einbruch oder auch bei Taschendiebstahl greift, und wie hoch die Selbstbeteiligung je Schadensfall ausfällt. Viele Policen zahlen im ersten Jahr den Zeitwert, danach anteilig weniger. Das ist bei einem Kinderhandy die entscheidende Frage, weil der Schaden typischerweise nicht im ersten Monat kommt. Details im Ratgeber zum Geräteschutz beim Handy-Ratenkauf.
So rechnet die Rate für ein Kinderhandy
Das Prinzip ist eine Division: Gerätepreis geteilt durch die Zahl der Monate, plus null Zinsen. Was du monatlich einplanst, sind aber drei Posten: die Rate für das Gerät, der Mobilfunktarif für dein Kind und, falls gewählt, der Beitrag für den Geräteschutz. Nur der erste Posten endet mit der letzten Rate, die anderen laufen weiter.
Eine längere Laufzeit macht die monatliche Belastung kleiner, bindet dich aber länger, und bei einem Kind kommt der Wunsch nach dem nächsten Gerät oft schneller als die letzte Rate. Meine klare Empfehlung für ein erstes Kinderhandy: eher 24 Monate bei einem Mittelklasse-Gerät als 12 Monate bei einem Topmodell. Die monatliche Belastung bleibt planbar, und das Gerät hält meist länger als die Finanzierung. Wie du die Laufzeit sauber ableitest, steht im Ratgeber zur Laufzeitwahl.
Der Taschengeldparagraf gilt für den Barkauf, nicht für Raten
Viele Eltern kennen Paragraf 110 BGB: Was ein Kind aus seinem Taschengeld bezahlt, ist wirksam gekauft. Daraus entsteht der Irrtum, dass ein Kind sich mit eigenem Geld auch eine Ratenzahlung leisten dürfte. Das trägt nicht. Der Paragraf greift nur, wenn die Leistung vollständig aus überlassenen Mitteln erbracht ist, also beim Kauf gegen Sofortzahlung. Eine Finanzierung bindet über Monate hinweg künftiges Geld, das noch niemand überlassen hat, und bleibt damit ein Geschäft, das nur ein Volljähriger abschließt.
Praktisch heißt das: Dein Kind kann sich vom eigenen Ersparten ein Handy kaufen, aber nicht mitfinanzieren. Willst du, dass es Verantwortung übernimmt, läuft das über einen festen Beitrag aus dem Taschengeld an dich, nicht über eine Vertragsrolle.
Schenkung, Eigentum und was dein Kind rechtlich am Gerät hat
Du bezahlst, also gehört das Gerät zunächst dir. Dein Kind nutzt es. Diese Trennung ist mehr als Papier: Bei Streit über Handynutzung kannst du das Gerät einbehalten, ohne dass sich an deiner Ratenpflicht etwas ändert. Umgekehrt darfst du es jederzeit verschenken, formell durch Übergabe, ganz ohne Papier.
Ein Detail lohnt den Blick in die Vertragsunterlagen: Manche Finanzierer behalten sich das Gerät bis zur letzten Rate als Sicherheit vor. Dann bleibt eine Schenkung nach außen wirkungslos, solange offene Raten bestehen. Was dahintersteckt, erklärt der Ratgeber zu Eigentum und Sicherungsübereignung.
Notiere Modell, IMEI und Kaufdatum an einem Ort, an den du auch ohne das Handy kommst. Bei Verlust brauchst du die IMEI für die Sperrung und für jede Schadensmeldung.
Eine Nutzungsvereinbarung ersetzt keinen Vertrag, verhindert aber Streit
Der Finanzierungsvertrag regelt das Verhältnis zwischen dir und dem Anbieter. Über Nutzungszeiten, Apps oder Datenvolumen sagt er nichts. Das gehört in eine familieninterne Absprache, die unabhängig von der Finanzierung Bestand hat.
Am hilfreichsten ist sie dort, wo später gestritten wird: beim Schaden. Legt vorher fest, welchen Anteil dein Kind bei Unachtsamkeit trägt und in welchen Monatsbeträgen, sonst wird aus einem gesprungenen Display eine Grundsatzdiskussion. Dazu gehören Bildschirmzeit und Kindersicherung, und ein Plan für den Verlustfall inklusive Sperrung der eSIM. Die Anleitung zur eSIM-Einrichtung hilft, das Gerät von Anfang an sauber aufzusetzen.
Schriftlich muss die Absprache nicht sein, um zu wirken, eine Notiz am Kühlschrank genügt. Sie nimmt Emotionen aus dem Streitfall.
Welches Gerät für ein Kind sinnvoll ist
Für ein erstes eigenes Smartphone zählen andere Dinge als die Kamera-Spitze: ein Gehäuse, das Stürze verzeiht, ein Akku mit Reserven für einen langen Schultag, und lange Update-Zusagen, damit das Gerät die Finanzierung überlebt. Robuste Mittelklasse schlägt hier das Spitzenmodell. Die Auswahl unten reicht bewusst von kompakter Mittelklasse bis zum Faltgerät, weil bei älteren Jugendlichen oft ein konkretes Modell auf dem Wunschzettel steht.
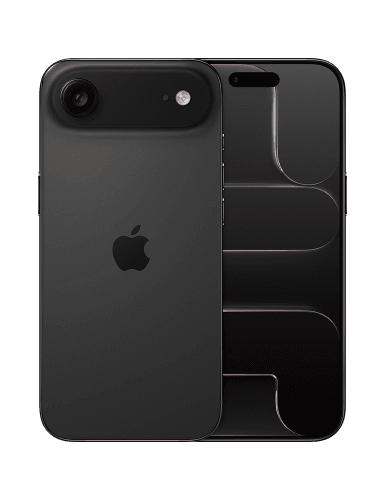
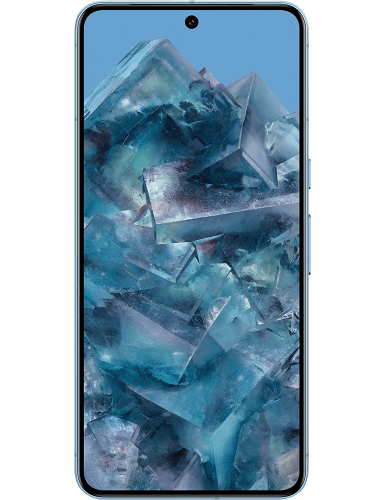
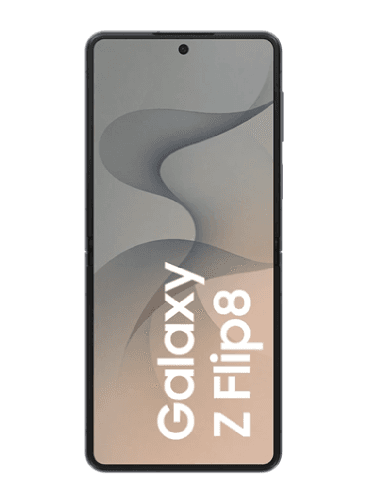
Bevor du dich entscheidest, lohnt der Blick auf die aktuell zur Finanzierung verfügbaren Smartphones, damit Wunschmodell und Laufzeit zusammenpassen.
Was mit dem Gerät passiert, wenn dein Kind volljährig wird
Läuft die Finanzierung noch, wenn dein Kind 18 wird, ändert sich am Vertrag nichts. Die Raten laufen auf dich, bis die letzte gezahlt ist oder ihr euch gemeinsam für eine Ablösung entscheidet. Der Kreditrahmen mit Karte bleibt auch danach auf deinem Namen bestehen, bis du ihn kündigst. Ein Vertrag wechselt nicht automatisch den Namen, und ein Anbieterwechsel des Schuldners ist die Ausnahme. Wie eine vorzeitige Ablösung praktisch funktioniert, steht im Ratgeber zum vorzeitigen Ablösen.
Manche Eltern nutzen den Geburtstag als Schnitt: Gerät übergeben, und wenn ein neues Modell fällig wird, schließt das Kind die nächste Finanzierung auf den eigenen Namen ab. Genau dann startet auch seine Schufa-Historie, und ein pünktlich bezahlter Ratenkredit ist dafür kein schlechter Anfang.
Häufige Fehler, die Eltern vermeiden sollten
Ein verbreiteter Irrtum: Eltern glauben, sie könnten das Kind formal als "Nutzer" im Vertrag eintragen lassen und damit die Haftung teilen. Diese Konstruktion bieten die gängigen Finanzierer nicht an. Es gibt einen Vertragspartner, und das bist du. Eine zweite volljährige Person lässt sich höchstens als zusätzlicher Antragsteller einbinden, ein minderjähriges Kind scheidet dafür aus.
Der zweite Fehler betrifft dein eigenes Konto: Eine Finanzierung für ein Kinderhandy zählt genauso zu deinen laufenden Verpflichtungen wie jede andere Rate. Läufst du schon mehrere Finanzierungen parallel, etwa für dein Handy und ein Tablet, wirkt sich das auf weitere Anträge aus. Worauf Banken dabei achten, erklärt der Ratgeber zu mehreren Finanzierungen gleichzeitig.
Häufige Fragen
Kann mein Kind das Handy auf Raten selbst finanzieren?
Nein. Ein Finanzierungsvertrag setzt Volljährigkeit voraus, also 18 Jahre. Bis dahin ist das Kind beschränkt geschäftsfähig und kann keinen eigenen Ratenkredit abschließen, auch nicht mit Einwilligung der Eltern. Vertragspartner sind die Eltern oder ein anderer volljähriger Erwachsener mit ausreichender Bonität.
Taucht mein Kind in der Schufa-Abfrage auf?
Nein, die Bonitätsprüfung betrifft ausschließlich die Person, die den Vertrag unterschreibt. Das Kind hat zu diesem Zeitpunkt in aller Regel noch gar keine eigene Schufa-Akte, weil dort erst Konten, Karten und Verträge ab 18 einlaufen.
Was passiert, wenn das Kind das Handy fallen lässt?
Die Rate läuft unabhängig davon weiter, ob das Gerät noch funktioniert. Als Vertragspartner bleiben die Eltern gegenüber dem Finanzierer in der Pflicht, unabhängig von einer internen Familienregel zur Kostenteilung. Reparatur oder Ersatz laufen getrennt vom Kreditvertrag.
Darf mein Kind ein Handy mit Taschengeld selbst kaufen?
Für einen Barkauf aus dem eigenen Taschengeld gilt Paragraf 110 BGB, der Kauf ist wirksam, sobald das Geld aus überlassenen Mitteln stammt. Eine Ratenzahlung fällt nicht darunter, weil sie das Kind über Monate bindet und deshalb die Einwilligung nicht ersetzt.
Ab welchem Alter darf ein Kind ein eigenes Handy mit Vertrag nutzen?
Für die Nutzung gibt es kein Mindestalter, ein Kind darf ein finanziertes Gerät in jedem Alter benutzen. Der Vertragsschluss selbst ist erst ab 18 möglich, bei manchen Anbietern zusätzlich mit Wohnsitz und Konto in Deutschland.
Kann ich das Gerät später an mein Kind übertragen?
Das Gerät gehört wirtschaftlich dem, der es bezahlt, und du darfst es deinem Kind jederzeit schenken. Solange die Finanzierung läuft, kann das Gerät als Sicherheit gebunden sein, dann bleibt die Übergabe eine Familiensache und ändert nichts an deiner Zahlungspflicht.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen