Zwei Handy-Finanzierungen gleichzeitig: geht das?
Von der RatenScout Redaktion · Zuletzt geprüft am · 3 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Zwei Geräte-Finanzierungen parallel sind grundsätzlich möglich, aber jede neue Anfrage wird einzeln geprüft. Entscheidend ist nicht die Zahl der Verträge, sondern ob dein Einkommen die Summe aller Monatsraten trägt. Jede laufende Rate zählt bei der nächsten Prüfung als feste Ausgabe mit.
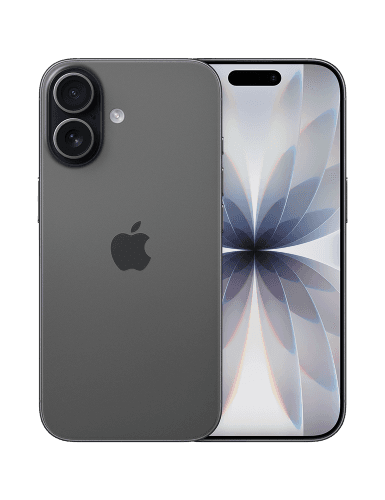
Apple
iPhone 17
Das iPhone für alle
Du hast schon ein Handy auf Raten laufen und willst dir ein zweites Gerät finanzieren, vielleicht für den Partner oder als Zweitgerät. Die Frage dahinter ist fast immer dieselbe: Lassen die Anbieter das überhaupt zu, und was macht das mit meiner Bonität? Zwei Handy-Finanzierungen gleichzeitig sind möglich, die Prüfung läuft aber anders, als viele denken.
Nicht die Zahl der Verträge entscheidet, sondern die Summe der Raten
Der verbreitete Irrtum: Wer schon eine Finanzierung laufen hat, bekomme automatisch keine zweite. So funktioniert die Prüfung nicht. Kein Anbieter zählt einfach deine Verträge und lehnt ab dem zweiten ab.
Was wirklich geprüft wird, ist deine Haushaltsrechnung. Der Anbieter stellt dein monatliches Nettoeinkommen deinen festen Ausgaben gegenüber, und die bereits laufende Rate ist eine dieser festen Ausgaben. Trägt dein Einkommen beide Raten plus Miete, Versicherungen und Lebenshaltung, spricht wenig gegen die zweite Finanzierung. Ist der Puffer schon durch die erste Rate aufgebraucht, hilft dir auch ein sauberer Schufa-Score nicht weiter.
Was der zweite Anbieter tatsächlich sieht
Deine erste Finanzierung ist normalerweise als laufende Verpflichtung bei der Auskunftei hinterlegt. Wenn du die zweite beantragst, taucht sie dort auf. Der neue Anbieter sieht also nicht nur deinen Score, sondern auch, dass du bereits eine Rate bedienst.
Das ist kein Nachteil an sich. Eine pünktlich bediente erste Rate ist ein Signal, dass du mit Ratenzahlung umgehen kannst. Problematisch wird es, wenn mehrere frische Anträge in kurzer Zeit auftauchen oder eine Rate in Verzug geraten ist. Wie die Prüfung Schritt für Schritt abläuft, steht im Ratgeber zum Ablauf der Bonitätsprüfung, und den Unterschied zwischen der unverbindlichen und der harten Abfrage erklärt der Text zu Soft- und Hard-Check.
Der unbequeme Punkt: bei 0 % bleiben es trotzdem zwei echte Verpflichtungen
Weil die Geräte-Finanzierung ohne Zinsen läuft, fühlen sich zwei parallele Raten schnell harmlos an. Kein Zins, kein Finanzierungsaufschlag, der Gesamtbetrag bleibt der Gerätepreis. Nur ändert das nichts an der Verbindlichkeit dahinter.
Beide Verträge laufen unabhängig weiter. Geht ein Gerät kaputt, verlierst du es oder nutzt du es nach ein paar Monaten nicht mehr, zahlst du die Rate trotzdem bis zum Ende. Zwei Finanzierungen heißen also zwei Restschulden, die dich unabhängig voneinander binden. Wer das einkalkuliert, geht die zweite Rate mit offenen Augen an.
Wann eine zweite Finanzierung sinnvoll ist und wann nicht
Ein klarer Standpunkt statt Wischiwaschi: Eine zweite parallele Finanzierung passt, wenn dein Einkommen stabil ist und beide Raten zusammen deutlich unter deinem monatlichen Puffer bleiben. Dann verteilst du zwei Geräte auf kleinere monatliche Beträge, ohne dass eine große Einmalausgabe fällig wird.
Sie passt nicht, wenn du die zweite Rate nur stemmen kannst, solange nichts dazwischenkommt. Ein befristeter Vertrag, unregelmäßiges Einkommen oder ein bereits knapper Monat sind Gründe, die zweite Finanzierung zu verschieben oder auf ein Gerät zu reduzieren. Bei unsicherer Einkommenslage lohnt vorab der Blick in die Selbstauskunft, damit du weißt, was der Anbieter sieht.
Läuft das zweite Gerät auf eine andere Person, ist ein eigener Vertrag dieser Person oder eine Lösung mit zweitem Antragsteller sauberer, als beides auf deinen Namen laufen zu lassen.
Zwei Geräte im Blick behalten
Wenn beide Finanzierungen für dich funktionieren sollen, hilft ein Gerät mit langer Nutzungsdauer, damit die Rate nicht länger läuft als die Freude am Handy. Diese Modelle sind typische Kandidaten für eine parallele Finanzierung:
Bevor du die zweite Finanzierung startest, rechne beide Monatsraten zusammen und gleich sie mit deinem Puffer ab. Passt es, findest du die aktuelle Geräteauswahl im Überblick. Wenn du unsicher bist, ob die Summe getragen wird, hilft vorab der Ratgeber zur Bonität vor der Finanzierung.
Häufige Fragen
Kann ich zwei Handy-Finanzierungen gleichzeitig haben?
Ja, das ist grundsätzlich erlaubt. Es gibt keine feste Obergrenze für die Zahl paralleler Finanzierungen. Jede neue Anfrage wird aber einzeln bewertet, und dabei zählt die bereits laufende Rate als feste monatliche Belastung mit.
Sieht der zweite Anbieter meine erste Finanzierung?
In der Regel ja. Die erste Finanzierung ist meist als laufende Verpflichtung bei der Auskunftei vermerkt. Der zweite Anbieter sieht sie bei der Prüfung und rechnet die Rate in deine monatliche Belastung ein.
Schadet eine zweite Anfrage meinem Schufa-Score?
Nein. Die Konditionsanfrage fließt nicht in den Score ein und ist für andere Vertragspartner nicht sichtbar. Erst der verbindliche Abschluss wird als Vertrag eingetragen. Mehr dazu steht im Ratgeber zu Soft- und Hard-Check.
Was passiert, wenn ich die zweite Rate nicht mehr zahlen kann?
Beide Raten laufen unabhängig weiter, auch wenn ein Gerät kaputtgeht oder du es nicht mehr nutzt. Zahlungsverzug bei einer Finanzierung kann sich negativ auf die andere und auf künftige Anfragen auswirken.
Ist es besser, ein Gerät für eine andere Person mitzufinanzieren?
Wenn der Vertrag auf deinen Namen läuft, trägst du die volle Verantwortung und die Rate zählt zu deiner Belastung. Für eine zweite Person ist ein eigener Vertrag oder ein zweiter Antragsteller meist sauberer.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen