Handy finanzieren mit befristetem Arbeitsvertrag
Von der RatenScout Redaktion · Zuletzt geprüft am · 4 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Ein befristeter Arbeitsvertrag ist kein automatisches Ausschlusskriterium. Anbieter prüfen Einkommen, Schufa und Restlaufzeit. Wer noch mindestens sechs Monate Vertragslaufzeit hat und ein regelmäßiges Einkommen nachweist, hat realistische Chancen.
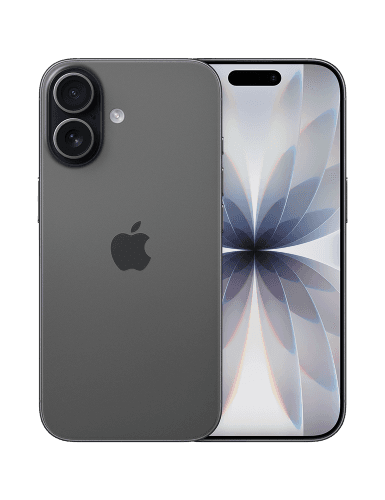
Apple
iPhone 17
Das iPhone für alle
Was Anbieter wirklich prüfen: nicht der Vertragstyp, sondern die Zahlungsfähigkeit
Viele gehen davon aus, dass eine Gerätefinanzierung ohne unbefristete Stelle von vornherein scheitert. Das stimmt so nicht. Anbieter prüfen keine Vertragsform als formales Kriterium, sondern die Wahrscheinlichkeit, dass die Rate pünktlich ankommt. Zwei Signale zählen dabei am meisten: die Schufa-Auskunft und das regelmäßige Nettoeinkommen. Die formalen Zugangspunkte davor erfüllst du mit einem befristeten Vertrag genauso wie mit einem unbefristeten: volljährig, Wohnsitz in Deutschland, ein Konto auf deinen Namen. Welche das im Einzelnen sind und wo die Grenze zwischen Pflichtpunkt und Bewertung verläuft, steht im Ratgeber zu Mindestalter und Voraussetzungen.
Die Befristung selbst taucht in keiner Standard-Bonitätsformel als Ausschlusskriterium auf. Sie wird relevant, sobald sie die Restlaufzeit ins Spiel bringt: Läuft dein Vertrag noch zwölf Monate, deckt das eine 12-Monats-Rate vollständig ab. Läuft er in sechs Wochen aus, fehlt dem Algorithmus der Nachweis, dass das Einkommen über die gesamte Ratenlaufzeit stabil bleibt.
Wer seinen befristeten Vertrag verlängert hat oder eine Weiterbeschäftigung erwartet, sollte das dem Antrag beifügen. Eine schriftliche Bestätigung des Arbeitgebers ist kein Pflichtdokument, aber sie kann eine Absage verhindern.
Die Restlaufzeit ist entscheidender als die Befristung selbst
Das ist der Punkt, den die meisten Ratgeber zu diesem Thema überspringen. Der Anbieter denkt nicht in Kategorien wie "befristet" oder "unbefristet", sondern in Monaten. Konkret: Ein 24-Monats-Ratenkauf setzt voraus, dass das Einkommen plausibel über 24 Monate fließt. Wer erst seit drei Monaten in einem befristeten Job ist, der noch 18 Monate läuft, steht oft besser da als jemand mit unbefristetem Vertrag in der Probezeit.
Faustregel: Die verbleibende Laufzeit deines Arbeitsvertrags sollte mindestens so lang sein wie die geplante Finanzierungslaufzeit. Kannst du das nicht abbilden, wähle eine kürzere Laufzeit oder einen niedrigeren Gerätewert.
Was du vor dem Antrag konkret tun kannst
Schufa-Selbstauskunft holen. Bevor du einen Antrag stellst, sieh dir deine eigene Schufa an. Fehlerhafte Einträge kommen vor und lassen sich korrigieren. Den Prozess erklärt der Ratgeber zur Selbstauskunft vor der Gerätefinanzierung.
Unterlagen vollständig vorbereiten. Du brauchst mindestens: die letzten zwei bis drei Gehaltsabrechnungen, deinen Arbeitsvertrag inklusive Befristungsdatum und einen gültigen Personalausweis. Manche Anbieter fragen zusätzlich nach einem aktuellen Kontoauszug. Was genau verlangt wird, zeigt der Ratgeber Ablauf und Unterlagen bei der Handy-Finanzierung.
Laufzeit an die Vertragssituation anpassen. Wählbar sind 6, 12, 18 oder 24 Monate. Läuft dein Job noch neun Monate, ist die 24-Monats-Rate die riskantere Wahl: Sie reicht weit über dein Vertragsende hinaus. Mit 6 Monaten ist das Gerät bezahlt, bevor der Vertrag ausläuft. Die kürzere Laufzeit bedeutet eine höhere Monatsrate, verkürzt aber die Zeit, die du im Zweifel überbrücken musst.
Zweiten Antragsteller erwägen. Eine Person mit unbefristeter Stelle und sauberer Schufa kann den Antrag absichern. Wie das funktioniert, zeigt der Ratgeber zur Gerätefinanzierung mit zweitem Antragsteller.
Wann die Rate trotzdem weiterläuft: ein unbequemer Punkt
Kein Werbeartikel sagt es gern offen: Die Ratenzahlung läuft weiter, wenn dein Vertrag nicht verlängert wird und du vorübergehend kein Einkommen hast. Das ist keine Besonderheit der Gerätefinanzierung, sondern Grundprinzip jedes Ratenkaufs. Eine Restschuldversicherung kann das Risiko bei Jobverlust abdecken, ist aber in der Regel kein Teil einer 0-%-Finanzierung und kostet zusätzlich.
Wer ein realistisches Risiko sieht, dass die Stelle nicht verlängert wird, sollte diesen Punkt in die Entscheidung einbeziehen: Wie lange hält ein Notgroschen die Rate aufrecht? Zwei, drei Monate Puffer ändern die Rechnung spürbar.
Negativeinträge in der Schufa, kombiniert mit einem auslaufenden Arbeitsvertrag, führen in der Mehrzahl der Fälle zur Ablehnung. Beides einzeln ist handhabbar, beides zusammen ist schwer zu kompensieren. Den Umgang mit negativen Einträgen erklärt der Ratgeber zur Gerätefinanzierung mit negativem Schufa-Eintrag.
Was bei einer Ablehnung als nächstes hilft
Eine Ablehnung ist keine endgültige Antwort. Typische Gründe: Einkommen zu niedrig relativ zur Rate, Schufa-Eintrag, Restlaufzeit zu kurz. Wer die Ursache kennt, kann gezielt gegensteuern. Die nächsten konkreten Schritte nach einer Ablehnung stehen im Ratgeber Handy-Finanzierung abgelehnt: Gründe und nächste Schritte.
Eine weitere Option ist ein niedrigpreisigeres Gerät: Kleinere Beträge bedeuten kleinere Raten, was das Einkommens-zu-Rate-Verhältnis verbessert.
Geräte, die bei dieser Ausgangslage gut passen
Wer bei befristetem Einkommen finanziert, profitiert von einem Gerät, das eine kurze Laufzeit erlaubt, ohne dass die Rate unangemessen hoch wird. Mittelklasse-Smartphones sind hier oft die pragmatischere Wahl als Flaggschiffe.
Alle aktuell verfügbaren Geräte mit 0-%-Finanzierung findest du über unsere Geräteauswahl.
Bonität gezielt verbessern, wenn der Antrag noch Zeit hat
Wer nicht sofort kaufen muss, kann die Zeit nutzen: alte Kleinverträge kündigen, die Schufa bereinigen, eventuell den Dispo zurückführen. Konkrete Maßnahmen, die wirklich etwas bewegen, erklärt der Ratgeber Bonität verbessern vor der Gerätefinanzierung.
Und falls du noch unsicher bist, wie die Bonitätsprüfung selbst abläuft: Der Ratgeber zum Ablauf der Bonitätsprüfung erklärt den Prozess Schritt für Schritt.
Häufige Fragen
Kann ich mit einem befristeten Arbeitsvertrag ein Handy auf Raten kaufen?
Ja, das ist möglich. Anbieter lehnen nicht automatisch ab, weil der Job befristet ist. Entscheidend sind die Schufa, das Nettoeinkommen und wie lange der Vertrag noch läuft.
Wie lange muss mein Arbeitsvertrag noch laufen?
Eine feste Mindestlaufzeit gibt es nicht, aber Anbieter sehen eine Restlaufzeit von mindestens sechs Monaten positiv. Läuft der Vertrag in wenigen Wochen aus, steigt das Risiko einer Ablehnung.
Hilft ein zweiter Antragsteller bei befristetem Einkommen?
Ja. Ein zweiter Antragsteller mit unbefristeter Stelle und sauberer Schufa kann die Bewilligung deutlich wahrscheinlicher machen.
Welche Unterlagen brauche ich für den Antrag?
In der Regel: die letzten zwei bis drei Gehaltsabrechnungen, der aktuelle Arbeitsvertrag (mit Befristungsdatum) sowie ein gültiger Personalausweis. Manche Anbieter verlangen zusätzlich einen Kontoauszug.
Was passiert, wenn ich meinen Job verliere, bevor die Rate abbezahlt ist?
Die Raten laufen weiter, unabhängig von deiner Beschäftigungssituation. Eine Restschuldversicherung kann das Risiko abfedern, ist aber kein Pflichtbaustein einer 0-%-Finanzierung.
Spielt die Schufa eine Rolle?
Ja, die Schufa ist neben dem Einkommen das wichtigste Prüfkriterium. Negative Einträge erhöhen das Ablehnungsrisiko erheblich, auch wenn das Einkommen stimmt.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen