Handy finanzieren als Rentner: Was wirklich zählt
Von der RatenScout Redaktion · Zuletzt geprüft am · 4 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Rentner können Smartphones auf Raten finanzieren, wenn Rente und Schufa passen. Die Rentenbezugsmitteilung gilt als vollwertiger Einkommensnachweis. Altersgrenzen gibt es selten, aber die monatliche Rate muss zum Einkommen passen.
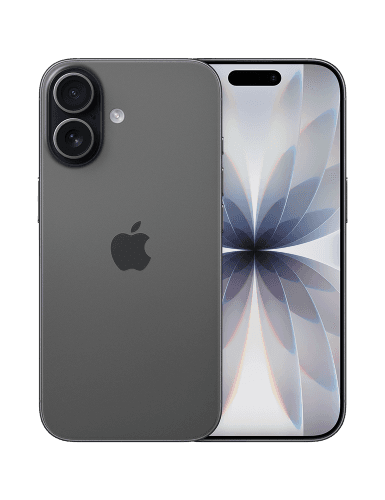
Apple
iPhone 17
Das iPhone für alle
Die verbreitete Fehlerwartung: Rente gilt nicht als Einkommen
Viele Rentnerinnen und Rentner gehen davon aus, dass sie bei einer Smartphone-Finanzierung von vornherein schlechter gestellt sind als Berufstätige. Das stimmt so nicht. Die Rentenversicherung zahlt pünktlich, jeden Monat, und genau das schätzen Kreditinstitute bei der Bonitätsprüfung: Verlässlichkeit. Ein Renteneinkommen ist in seiner Regelmäßigkeit oft stabiler als ein befristetes Gehalt.
Der Irrtum entsteht, weil manche Werbetexte für Finanzierungsangebote Bilder junger Berufstätiger zeigen und Begriffe wie „Gehaltsnachweis" verwenden. Wer diesen Begriff wörtlich nimmt, denkt: Ich habe keinen Arbeitgeber, also falle ich durch. Real ist es anders: Gefragt wird nach einem Einkommensnachweis, und die Rentenbezugsmitteilung erfüllt genau diese Funktion.
Welche Dokumente du zum Antrag bereithalten solltest
Der Ablauf einer Smartphone-Finanzierung ist standardisiert, und an den formalen Grundvoraussetzungen ändert der Ruhestand nichts. Für Rentner empfiehlt sich folgende Zusammenstellung:
Einkommensnachweis: Die aktuellste Rentenbezugsmitteilung, bei mehreren Einkommensquellen alle relevanten Bescheide. Wer zusätzlich eine betriebliche Altersvorsorge oder Versorgungswerks-Rente bezieht, legt auch diese bei.
Kontoauszüge: Manche Anbieter fragen nach den letzten zwei bis drei Kontoauszügen, um den tatsächlichen Renteneingang zu bestätigen. Das ist kein Misstrauen, sondern Standardprozess.
Identitätsdokument: Personalausweis oder Reisepass, gültig.
Schufa-Selbstauskunft: Nicht Pflicht, aber sinnvoll. Wer vorab eine kostenlose Selbstauskunft prüft, weiß, was der Anbieter sieht, und kann veraltete oder fehlerhafte Einträge rechtzeitig korrigieren lassen.
Wie die Bonitätsprüfung für Rentner wirklich läuft
Der Anbieter leitet deinen Antrag an ein Kreditinstitut weiter, das eine Bonitätsprüfung durchführt. Dabei fließen zwei Größen ein: die Schufa-Auskunft und das verfügbare Einkommen.
Bei der Schufa zählen laufende Verbindlichkeiten, Zahlungshistorie und bestehende Kredite. Das Alter selbst ist kein Schufa-Merkmal. Ein 70-Jähriger mit sauberer Schufa und stabiler Rente kann besser abschneiden als ein 35-Jähriger mit mehreren offenen Ratenkrediten.
Beim Einkommen rechnet das Institut: Renteneinnahmen minus laufende Verpflichtungen ergibt den verfügbaren Betrag. Die monatliche Rate darf diesen Puffer nicht übersteigen. Das ist kein Rentner-Problem, das ist für jeden Antragsteller gleich.
Der Punkt, den Werbeartikel meiden: Die Rate läuft weiter, auch wenn das Gerät ausfällt
Hier wird es unbequem, aber du solltest es wissen, bevor du unterschreibst: Die Finanzierungsrate ist unabhängig vom Zustand des Geräts. Fällt das Smartphone nach vier Monaten aus, läuft die monatliche Rate trotzdem bis zum Ende der Laufzeit. Die Finanzierung ist ein Kaufvertrag auf Raten, kein Mietmodell.
Für Rentner, die ihr Budget genau kalkulieren, ist das besonders relevant. Eine Geräteschutz-Versicherung kann dieses Risiko abfedern. Sie ist kein Muss, aber wer ein hochwertiges Gerät finanziert und keinen Reservebetrag für Reparaturen hat, sollte sie ernsthaft in Betracht ziehen.
Laufzeit wählen: Kurz oder lang?
Bei der Laufzeitwahl gilt für Rentner dasselbe wie für alle: Eine kürzere Laufzeit bedeutet höhere Monatsraten, eine längere bedeutet kleinere, aber mehr Belastungen über mehr Monate.
Bei einer 0-%-Finanzierung ohne Zinsaufschlag ändert sich der Gesamtbetrag nicht. Das Gerät kostet insgesamt genauso viel, egal welche Laufzeit du wählst. Die Entscheidung hängt also daran, wie viel monatlicher Spielraum im Budget bleibt.
Hier ein Rechenbeispiel für ein Mittelklasse-Smartphone:
Wenn der Antrag abgelehnt wird
Eine Ablehnung ist kein endgültiges Urteil. Zunächst lohnt die Schufa-Selbstauskunft: Gibt es fehlerhafte Einträge? Veraltete, längst erledigte Forderungen, die noch gelistet sind? Das kommt vor und lässt sich korrigieren. Der Ratgeber zu den nächsten Schritten nach einer Ablehnung zeigt den Weg.
Eine weitere Möglichkeit: ein zweiter Antragsteller, zum Beispiel ein erwachsenes Kind, das den Antrag mitunterzeichnet. Das erhöht die Bonität im Auge des Kreditinstituts, verpflichtet die zweite Person aber gleichermaßen zur Zahlung. Das sollte klar besprochen sein, bevor man diesen Schritt geht.
Welche Geräte sich für eine Finanzierung anbieten
Grundsätzlich lohnt die Finanzierung bei Geräten, deren Kaufpreis den monatlichen Budgetrahmen überschreitet, die aber langfristig genutzt werden. Wer ein Smartphone drei bis vier Jahre nutzt, verteilt die Kosten sinnvoll. Geräte, die du nur kurz nutzen möchtest, sind oft als Refurbished-Kauf interessanter.
Für Rentner, die ein zuverlässiges, einfach zu bedienendes Gerät suchen, bieten sich bewährte Modelle aus dem mittleren und oberen Segment an:
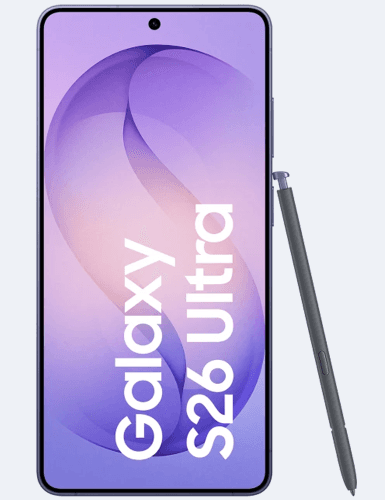
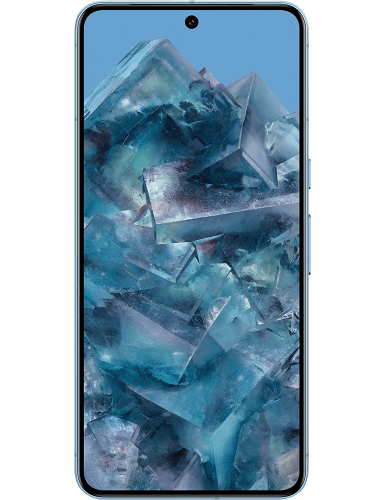
Wenn du noch unsicher bist, welches Gerät zu deinen Anforderungen passt, findest du bei den aktuellen Modellen auf Raten eine kuratierte Auswahl zum direkten Vergleich.
Was 0 % Finanzierung für Rentner konkret bedeutet
Bei einer 0-%-Finanzierung fallen keine Zinsen an, kein Finanzierungsaufschlag auf den Gerätepreis. Der Gesamtbetrag, den du über die Laufzeit zahlst, entspricht dem Gerätepreis. Das ist ein Liquiditätsvorteil: Du behältst monatlich mehr Spielraum, ohne dass der Gerätepreis steigt.
Mehr zur Mechanik dahinter erklärt der Ratgeber zur 0-%-Finanzierung.
Häufige Fragen
Zählt die Rente als Einkommensnachweis bei einer Smartphone-Finanzierung?
Ja. Die Rentenbezugsmitteilung der Deutschen Rentenversicherung oder der berufsständischen Versorgungswerke gilt bei den meisten Anbietern als vollwertiger Nachweis, genauso wie ein Gehaltszettel.
Gibt es eine Altersgrenze beim Ratenkauf für Smartphones?
Eine gesetzliche Altersgrenze existiert nicht. Manche Kreditinstitute hinter dem Finanzierungsangebot prüfen intern das Alter, aber entscheidend ist die Bonität, nicht das Geburtsjahr.
Was passiert, wenn die Finanzierung abgelehnt wird?
Zunächst lohnt es sich, die Schufa-Selbstauskunft zu prüfen und fehlerhafte Einträge korrigieren zu lassen. Ein zweiter Antragsteller kann die Chancen verbessern.
Läuft die Rate weiter, wenn das Smartphone kaputt geht?
Ja. Die Finanzierungsrate läuft unabhängig vom Gerätezustand weiter. Eine Geräteschutz-Versicherung kann dieses Risiko abfedern.
Kann ich als Rentner auch ohne Anzahlung finanzieren?
Das hängt vom Anbieter und deiner Bonität ab. Bei guter Schufa und ausreichendem Renteneinkommen ist eine Finanzierung ohne Anzahlung grundsätzlich möglich.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen