Galaxy S25 auf Raten: Ratenzahlung ohne Vertrag
Von der RatenScout Redaktion · Zuletzt geprüft am · 6 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Das Samsung Galaxy S25 lässt sich ohne Mobilfunkvertrag auf Raten kaufen: Du finanzierst nur das Gerät, die SIM bleibt frei. Bei 0 % Zinsen entspricht die Summe dem Gerätepreis, verteilt auf 6, 12, 18 oder 24 Monate. Bonität und Schufa werden geprüft, der Abschluss läuft online.
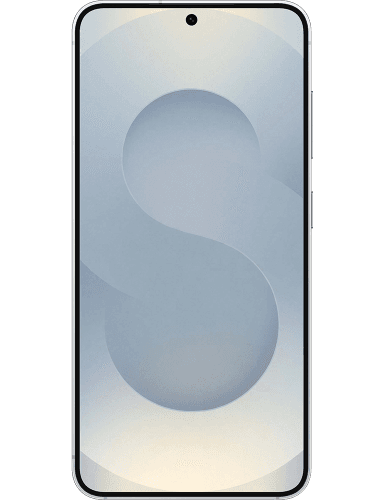
Samsung
Galaxy S25
Samsungs kompaktes Flaggschiff
Ganz ohne Prüfung geht keine Finanzierung: Die Bank prüft deine Bonität, das schreibt das Gesetz vor. Ob deine Voraussetzungen passen, siehst du vorher selbst. Finanzierungs-Check in 8 Fragen
Das S25 ohne Vertrag finanzieren: was das konkret heißt
Beim Ratenkauf ohne Vertrag kaufst du das Smartphone separat. Die Ratenzahlung läuft über einen Finanzierungsvertrag mit einer Bank, kein Mobilfunkanbieter ist daran beteiligt. Du bist an keinen Tarif gebunden, behältst deine SIM-Karte und wechselst den Anbieter, wann du willst. Die Grundlagen zum vertragsfreien Ratenkauf erklärt der Übersichtsartikel Handy auf Raten ohne Vertrag.
Diese Seite geht eine Ebene tiefer und bleibt bei der S25-Serie: was der Generationswechsel für dich bedeutet, was die Speichergröße mit der Rate macht und woran ein Antrag am häufigsten scheitert. Für den Überblick über die gesamte Galaxy-Reihe, von den Foldables bis zur aktuellen Ultra-Generation, ist der Ratgeber Samsung Galaxy auf Raten ohne Vertrag der richtige Einstieg.
Der Ratenkauf ist ein Kaufvertrag mit Finanzierungsanteil, kein Mietmodell. Nach der letzten Rate gehört das Gerät vollständig dir, ohne Restzahlung oder Rückgabepflicht.
Wie die 0-%-Finanzierung beim Galaxy S25 rechnet
Bei 0 % Zinsen fließt kein Finanzierungsaufschlag in den Gesamtbetrag. Der Gerätepreis wird durch die Zahl der Monate geteilt, das ist die ganze Rechnung.
Die monatliche Rate hängt allein vom Gerätepreis und der Laufzeit ab. Die exakte Summe siehst du erst beim konkreten Modell im Warenkorb, denn Preise schwanken übers Jahr. Welche Laufzeit zu deinem Budget passt, zeigt der Ratgeber zur Handy-Finanzierung Laufzeit wählen.
Die Generation ändert nur die Monatsrate
An der Finanzierung ändert die Generation nichts. Die S25-Serie und das S26 Ultra laufen über dieselbe 0-%-Finanzierung mit denselben Laufzeiten, unterschiedlich sind Gerätepreis und Monatsrate. Innerhalb der S25-Serie trennen sich die Modelle über die Display-Größe und die Kamera, den S Pen führt nur das Ultra.
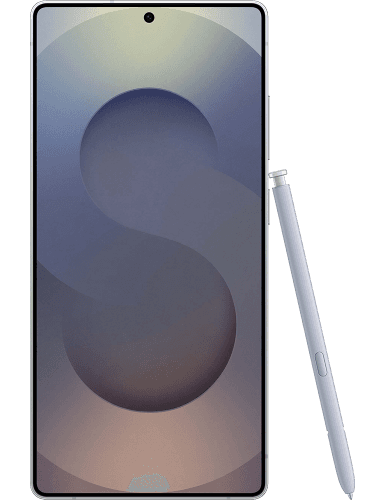
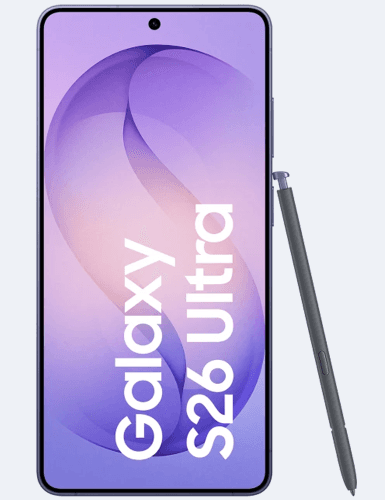
Die ältere Generation hat außerdem eine begrenzte Restlaufzeit im Sortiment. Ein Vorgängermodell bleibt so lange finanzierbar, wie der Händler es führt, und dieser Bestand läuft irgendwann aus. Einzelne Speichergrößen und Farben verschwinden dabei vor dem Modell selbst. Bei einer festen S25-Konfiguration entscheidet deshalb die Verfügbarkeit genau dieser Variante über den Zeitpunkt.
Die Speichergröße bewegt die Rate stärker als das Modell
Innerhalb der S25-Serie liegen die Ausstattungsstufen näher beieinander als die Speichervarianten eines einzelnen Modells. Der Sprung von 256 auf 512 Gigabyte kostet beim Ultra spürbar mehr als beim Basismodell, und weil die Monatsrate aus dem Gerätepreis geteilt durch die Laufzeit entsteht, zahlst du diesen Aufschlag über die gesamte Laufzeit mit. Ein Ultra mit kleinem Speicher kann deshalb monatlich unterhalb eines Basismodells mit großem Speicher landen.
Für die Rate zählt darum beides zusammen, Modell und Speicherstufe. Fotografierst du viel oder nimmst Videos in hoher Auflösung auf, zahlt sich der Speicher aus. Liegt deine Bibliothek ohnehin in der Cloud, kaufst du mit der größeren Variante vor allem eine höhere Rate über die gesamte Laufzeit.
Speicher lässt sich bei der S25-Serie nachträglich nicht erweitern. Die Entscheidung triffst du einmal, sie begleitet das Gerät über die gesamte Nutzungsdauer und die gesamte Finanzierung.
Wenn Modell und Speicherstufe für dich feststehen, entscheidet sich der Rest an der Verfügbarkeit genau dieser Kombination. Ob deine Wunschvariante mit Laufzeit- und Ratenoption bereitsteht, prüfst du direkt in der Geräteauswahl auf der Startseite.
Speicher- und Farbvarianten wechseln im Bestand
Bei neun Modellen im Sortiment unseres damaligen Partnershops standen am 27.08.2026 je nach Modell zwischen einer und zwölf Speicher-mal-Farbe-Kombinationen zur Auswahl. Die kleinste Stufe, die diese Modelle an dem Tag überhaupt noch anboten, war 128 GB; zwischen dem 21.06.2026 und dem 27.08.2026 kamen 128 GB, 256 GB, 512 GB, 1 TB und 2 TB vor.
Zwischen dem 21.06.2026 und dem 27.08.2026 wechselte die Modell-Liste fortlaufend. Drei Modelle verschwanden in diesem Zeitraum endgültig, sechs weitere fehlten zwischenzeitlich und tauchten später wieder auf. Von neun verschwundenen Modellen kamen also sechs zurück. Bei einer festen Wunschkonfiguration lohnt darum der zweite Blick nach ein paar Tagen, statt sofort auf die nächstgrößere Speicherstufe auszuweichen und damit die Rate über die ganze Laufzeit nach oben zu ziehen.
Woran Anträge am häufigsten scheitern
Nach einer Ablehnung suchen viele den Grund zuerst in der Schufa. In der Praxis kippt ein Antrag eine Stufe früher, bei der reinen Haushaltsrechnung. Der Kreditgeber stellt dein nachweisbares Nettoeinkommen den laufenden Verpflichtungen gegenüber, also Miete, bestehende Kredite und andere Raten. Bleibt zu wenig übrig, um die neue Rate sicher zu tragen, fällt die Entscheidung negativ aus, selbst bei einem makellosen Score.
Die Laufzeit ist der Hebel, den du dabei selbst in der Hand hast. Sie senkt die einzelne Rate und entlastet die Haushaltsrechnung, ohne dass am Ende mehr zusammenkommt, weil bei 0 % kein Zins dazugehört. Wie Bonität und Schufa im Detail geprüft werden, steht im Ratgeber zur Schufa bei der Handy-Finanzierung.
Vor der Bonität steht allerdings noch eine formale Stufe, an der ein Antrag ohne inhaltliche Prüfung endet. Der Kreditgeber verlangt Volljährigkeit, einen Wohnsitz in Deutschland, ein deutsches Girokonto für den Lastschrifteinzug und ein regelmäßiges Einkommen, das sich nachweisen lässt. Fehlt einer dieser Punkte, hilft auch eine längere Laufzeit nicht weiter.
Rechne vor dem Antrag selbst durch, was nach Miete, laufenden Krediten und anderen Raten von deinem Nettoeinkommen übrig bleibt. Genau diese Zahl legt der Kreditgeber neben die Wunschrate.
So läuft die Bestellung Schritt für Schritt
Du wählst Modell, Speichergröße und Farbe, legst das Gerät in den Warenkorb und entscheidest dich dort für 6, 12, 18 oder 24 Monate. Danach füllst du die Angaben zur Person aus: Anschrift, Beschäftigungsverhältnis, Nettoeinkommen, Miete und laufende Kreditraten. Dazu kommt die Bankverbindung für den Lastschrifteinzug.
Die Bank prüft im selben Vorgang und antwortet direkt am Bildschirm. Danach folgt die Identifizierung, per Video-Ident mit Ausweis oder per Post-Ident in der Filiale. Erst mit der bestätigten Identität und deiner Unterschrift, die du digital leistest, geht die Bestellung in den Versand. Halte Ausweis, die letzten Gehaltsnachweise und deine IBAN bereit, bevor du startest; das ist der Teil, an dem die meisten Anträge unnötig liegen bleiben.
Was nach dem Kauf gilt
Beim Ratenkauf ist eine Sicherungsübereignung üblich. Das Gerät dient bis zur letzten Rate als Sicherheit, während du es nutzt und für Beschädigung oder Diebstahl einstehst. Was dabei zu Eigentum und Besitz genau gilt, trennt der Ratgeber zu Eigentum und Sicherungsübereignung.
Geht das Gerät kaputt oder wird es gestohlen, läuft die Rate weiter. Der Kreditvertrag gilt unabhängig davon, ob du das Gerät noch nutzen kannst. Bei einem Gerät dieser Preisklasse deckt ein Geräteschutz genau diese Lücke.
Platzt eine Lastschrift, mahnt der Kreditgeber und stellt Verzugszinsen in Rechnung. Bleiben zwei aufeinanderfolgende Raten ganz oder teilweise offen, darf er den Kredit unter engen gesetzlichen Voraussetzungen kündigen und die Restschuld auf einmal fordern. Zeichnet sich ein Engpass ab, klärst du ihn besser vor dem Einzugstermin mit der Bank, statt eine Rücklastschrift laufen zu lassen.
Möchtest du die Finanzierung vor Ende der Laufzeit beenden, kannst du eine Sondertilgung leisten oder die Restschuld auf einmal begleichen. Bei 0 % fällt keine Vorfälligkeitsentschädigung an, weil dem Kreditgeber kein Zinsschaden entsteht.
Samsung oder ein anderes Flaggschiff?
Neben der S25-Serie stehen beim vertragsfreien Ratenkauf noch andere Bauformen zur Wahl. Magst du ein klappbares Format und suchst Multitasking auf großem Display, gehört das Galaxy Z Fold7 mit auf die Liste. Bist du fest in Googles Diensten unterwegs und bevorzugst reines Android, findest du im Ratgeber zum Google Pixel auf Raten ohne Vertrag den direkten Vergleich; für die andere Seite gibt es den Ratgeber zum iPhone 17 auf Raten ohne Vertrag.
Wie viel Spielraum du bei der Rate hast, hängt auch daran, wie breit eine Marke im Sortiment steht. Am 27.08.2026 führte unser damaliger Partnershop 79 Smartphone-Modelle von 10 Herstellern, davon 36 von Samsung, 23 von Apple und 7 von Google. Innerhalb von Samsung reicht die Auswahl damit über deutlich mehr Preisstufen als bei Herstellern mit wenigen Modellen, das Ausweichen auf eine niedrigere Ratenstufe bleibt also innerhalb der Marke möglich.
Häufige Fragen
Kann ich das Samsung Galaxy S25 ohne Vertrag auch auf Raten kaufen?
Ja. Die Ratenzahlung läuft unabhängig vom Netz oder Tarif. Du kaufst das Gerät, schließt einen Finanzierungsvertrag mit einer Bank ab und nutzt weiter deine eigene SIM-Karte, egal ob Prepaid oder Laufzeittarif.
Wie hoch ist die monatliche Rate beim Galaxy S25 ohne Vertrag?
Die Rate ist der Gerätepreis der gewählten Speicher- und Farbvariante, geteilt durch die Laufzeit von 6, 12, 18 oder 24 Monaten. Bei 0 % kommt weder Zins noch Finanzierungsaufschlag dazu, die Summe aller Raten entspricht also exakt dem Gerätepreis. Ein Ultra mit großem Speicher liegt damit monatlich über einem Basismodell mit kleinem Speicher.
Wo kann ich ein Galaxy S25 ohne Vertrag in monatlichen Raten bezahlen?
Im Partnershop, der die Finanzierung im Bestellvorgang mitführt. Du legst das Gerät in den Warenkorb, wählst dort die Laufzeit und schließt den Ratenkauf online ab. Ein Mobilfunkvertrag ist dafür nicht nötig, du zahlst ausschließlich das Gerät ab.
Was bedeutet 0 % Finanzierung beim Galaxy S25 konkret?
Es fällt kein Zins und kein Finanzierungsaufschlag an. Der Gesamtbetrag entspricht dem Gerätepreis, du teilst ihn nur in gleichmäßige Monatsraten auf. Über die gesamte Laufzeit zahlst du also genau den Gerätepreis.
Welche Laufzeiten sind beim Ratenkauf möglich?
6, 12, 18 oder 24 Monate. Die Laufzeit legst du im Warenkorb fest, bevor der Antrag rausgeht, danach steht sie im Kreditvertrag. Bei 12 Monaten ist die Monatsrate doppelt so hoch wie bei 24, die Gesamtsumme bleibt bei 0 % in beiden Fällen dieselbe.
Wie lange dauert die Bonitätsprüfung beim Galaxy-S25-Ratenkauf?
Wenige Minuten. Die Prüfung läuft automatisiert im Bestellvorgang und endet mit einer Antwort am Bildschirm. Der Identitätsnachweis ist ein eigener, nachgelagerter Schritt und braucht länger. Per Video-Ident bist du am selben Tag durch, per Post-Ident erst nach dem Termin in der Postfiliale.
Wird die Schufa beim Galaxy-S25-Ratenkauf abgefragt?
Ja. Der Kreditgeber prüft deine Bonität über die Schufa. Negative Einträge wie laufende Mahnverfahren oder eine Pfändung können zur Ablehnung führen, ein sauberer Score und festes Einkommen sprechen dafür. Die Abfrage gehört fest zum Bestellvorgang und lässt sich nicht abwählen.
Was passiert, wenn ich die Finanzierung vorzeitig abbezahlen möchte?
Du kannst die Restschuld per Sondertilgung oder auf einen Schlag begleichen. Bei 0 % fällt keine Vorfälligkeitsentschädigung an, weil dem Kreditgeber kein Zinsschaden entsteht. Die Bedingungen stehen im Kreditvertrag.
Brauche ich eine Anzahlung für den S25-Ratenkauf?
Nein. Der volle Gerätepreis wird auf 6, 12, 18 oder 24 Monate verteilt, zum Kaufzeitpunkt zahlst du nichts. Eine Anzahlung kommt nur ins Spiel, wenn der Kreditgeber sie aus der Bonitätsprüfung heraus zur Bedingung macht, um sein Ausfallrisiko zu senken.
Lohnt sich das S25 noch, wenn das Galaxy S26 Ultra verfügbar ist?
Ja, solange der Händler es führt. Beide Generationen laufen über dieselbe 0-%-Finanzierung mit denselben Laufzeiten. Entscheidend ist eher die Verfügbarkeit: Bei einem auslaufenden Modell verschwinden einzelne Speicher- und Farbvarianten vor dem Modell selbst.
Bereit für dein Galaxy in 0 % Raten?
Sieh dir die Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen