iPhone 17 auf Raten: Ratenzahlung ohne Vertrag, auch Pro
Von der RatenScout Redaktion · Zuletzt geprüft am · 9 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
iPhone 17, 17 Pro und 17 Pro Max lassen sich ohne Handyvertrag per 0%-Finanzierung kaufen: kein Zins, kein Finanzierungsaufschlag, der Gesamtbetrag entspricht dem Gerätepreis. Die Ratenzahlung läuft über 6 bis 24 Monate, Laufzeit und Speichervariante wählst du frei. Voraussetzung ist eine positive Bonitätsprüfung.
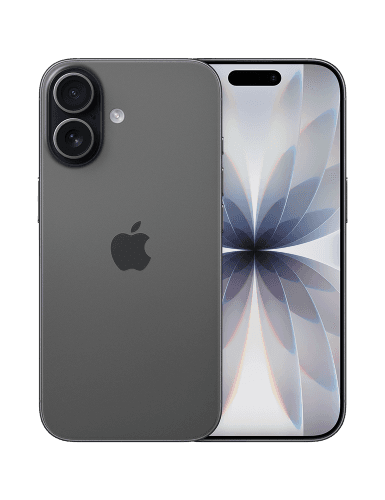
Apple
iPhone 17
Das iPhone für alle
Ganz ohne Prüfung geht keine Finanzierung: Die Bank prüft deine Bonität, das schreibt das Gesetz vor. Ob deine Voraussetzungen passen, siehst du vorher selbst. Finanzierungs-Check in 8 Fragen
Wie die 0%-Finanzierung beim iPhone 17 funktioniert
Beim Ratenkauf ohne Vertrag kaufst du das iPhone 17 zum vollen Gerätepreis, verteilst ihn aber auf gleich große Monatsbeträge. Diese Ratenzahlung ohne Vertrag ist an keinen Mobilfunkanbieter gebunden: Kein Zins, kein Finanzierungsaufschlag, der Gesamtbetrag aller Raten entspricht genau dem Kaufpreis. Das unterscheidet diese Finanzierung von einem klassischen Ratenkredit, bei dem Zinsen obendrauf kommen.
Die Laufzeit wählst du vor dem Kauf. Wie sich die Entscheidung zwischen 6, 12, 18 und 24 Monaten rechnerisch auswirkt, erklärt unser Ratgeber zur Laufzeitwahl bei der Handy-Finanzierung ausführlich.
Der versteckte Gerätepreis im Handyvertrag
Ein iPhone 17 mit Vertrag wirkt auf den ersten Blick wie eine Sache: eine Grundgebühr, ein Gerät, fertig. Tatsächlich stecken zwei Dinge in dieser einen Zahl. Ein Teil deckt Netz und Datenvolumen, der andere bezahlt das Gerät über die Mindestlaufzeit ab. Diese Gerätekomponente steht selten offen im Vertrag, sie ist in der Grundgebühr eingerechnet.
Das hat eine Folge, die viele erst spät merken. Läuft die Mindestlaufzeit ab und du behältst denselben Tarif, zahlst du die Grundgebühr weiter, obwohl das Gerät längst abbezahlt ist. Die reine Finanzierung trennt diese beiden Töpfe sauber. Das Gerät hat einen Endpunkt: ist die letzte Rate bezahlt, endet die Zahlung, der Tarif läuft unberührt davon weiter.
Dieser Endpunkt liegt nicht zwangsläufig am Ende der Nutzung. Laufzeit und Nutzungsdauer sind zwei verschiedene Zeiträume: Behältst du dein iPhone 17 drei Jahre und zahlst es über 24 Monate ab, liegt das letzte Jahr der Nutzung hinter der letzten Rate. Das Gerät läuft weiter, die monatliche Zahlung ist beendet.
Welche iPhone-17-Varianten kannst du finanzieren?
Die iPhone-17-Generation umfasst das iPhone 17, das iPhone 17 Pro und das iPhone 17 Pro Max. Daneben steht das iPhone Air, Apples besonders flaches Modell derselben Generation. Alle Varianten sind für die 0%-Finanzierung freigegeben, sofern der Partner die jeweilige Konfiguration im Sortiment führt.
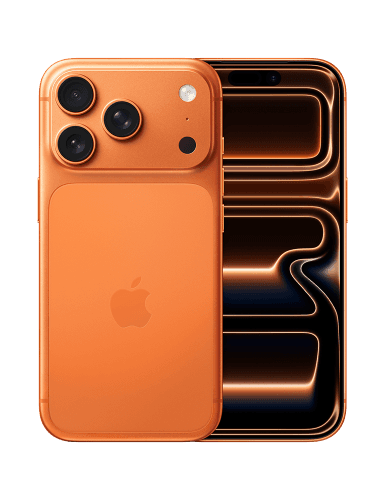
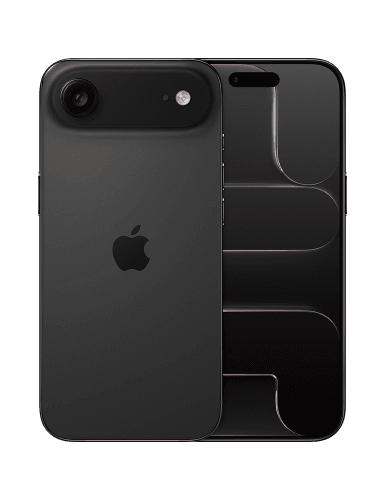
Die Speicherwahl entscheidet hier mehr als der Wunsch nach dem Top-Modell. Wer beim iPhone 17 zur größeren Speichervariante greift, hebt den Gerätepreis und damit jede einzelne Monatsrate. Bei Fotos und Videos in 4K füllt sich der Speicher schnell, beim reinen Alltag mit Messenger und Streaming reicht oft die kleinere Stufe. Der Zinssatz bleibt in jeder Konfiguration bei 0%, nur die Basiszahl ändert sich.
Wo das iPhone Air in die Rechnung passt
Das iPhone Air ist die flachste Bauform der Generation und sitzt preislich zwischen dem iPhone 17 und den Pro-Modellen. Für die Finanzierung heißt das schlicht: eine andere Basiszahl, dieselbe Mechanik. Die Monatsrate liegt zwischen der eines iPhone 17 und der eines 17 Pro, der effektive Jahreszins bleibt bei 0%.
Interessant wird das Air für alle, die beim Basismodell zur größten Speicherstufe greifen wollten. Statt den Speicher eines iPhone 17 nach oben zu treiben, landest du bei ähnlicher Monatsrate womöglich schon bei der schlankeren Bauform. Welche Kombination im Einzelfall welchen Preis hat, siehst du erst auf der Produktseite des Partner-Shops. Rechne beide Wege einmal durch, bevor du dich auf eine Speicherstufe festlegst.
iPhone 17 Pro und Pro Max: Ratenzahlung ohne Vertrag
Für die beiden Pro-Modelle gilt dieselbe Mechanik wie für das Basismodell, nur mit einer höheren Ausgangssumme. Die Ratenzahlung ohne Vertrag läuft auch hier mit 0%, über 6, 12, 18 oder 24 Monate, und der Gesamtbetrag bleibt der Gerätepreis. Was sich ändert, ist allein die Höhe der Monatsrate.
Den Unterschied macht vor allem der Speicher. Das iPhone 17 Pro gibt es mit 256 GB, 512 GB und 1 TB, das iPhone 17 Pro Max zusätzlich mit 2 TB. Jede Stufe hebt die Ausgangssumme und damit jede einzelne Rate, während Laufzeit und Zinssatz gleich bleiben. Wer die Rate drücken will, hat deshalb zwei Stellschrauben: die längere Laufzeit und die kleinere Speicherstufe.
Für die Bonitätsprüfung ist dieser Punkt wichtiger, als er klingt. Geprüft wird die Summe, über die der Ratenplan läuft. Ein iPhone 17 Pro mit 256 GB ist eine kleinere Hürde als ein iPhone 17 Pro Max mit 2 TB, und genau das kann über Zusage oder Absage entscheiden.
Beide Modelle haben einen eigenen Ratgeber: zum iPhone 17 Pro auf Raten ohne Vertrag und zum iPhone 17 Pro Max auf Raten ohne Vertrag. Dort steht jeweils, welche Farben und Speicherstufen im Sortiment stehen und worauf du bei der Konfiguration achten solltest.
Was das September-Event für die iPhone-17-Finanzierung bedeutet
Apple hat am Mittwoch, den 9. September 2026, das iPhone 18 Pro und das iPhone 18 Pro Max vorgestellt, dazu mit dem iPhone Duo sein erstes faltbares iPhone. Für eine Finanzierung, die du heute abschließt, ändert das nichts.
Rate, Laufzeit und Gesamtbetrag stehen ab dem Vertragsschluss fest. Auch nach der Vorstellung neuer Modelle passt weder du noch die Bank den laufenden Ratenplan an. Wer trotzdem wechseln möchte, löst die Finanzierung vorzeitig ab, bei 0% ohne Zusatzkosten.
Ein direkter Nachfolger des iPhone 17 war nicht dabei; das Basismodell der Reihe bleibt damit vorerst das iPhone 17. Zum Stand 12.10.2026 führt der Partner-Shop das iPhone 18 Pro und das iPhone 18 Pro Max, das iPhone Duo dagegen nicht. Beide neuen Modelle haben einen eigenen Ratgeber: zum iPhone 18 Pro auf Raten ohne Vertrag und zum iPhone 18 Pro Max auf Raten ohne Vertrag. Für deine Ratenzahlung gilt unverändert: Rate, Laufzeit und Gesamtbetrag stehen ab Vertragsschluss fest, und finanzierbar ist nur, was im Sortiment steht.
Wie hoch ist die Monatsrate?
Die Rate ergibt sich aus Gerätepreis geteilt durch Laufzeit in Monaten. Ein Rechenbeispiel für ein Modell im mittleren Preissegment:
Daran lässt sich die ganze Logik ablesen. Halbierst du die Laufzeit auf 12 Monate, verdoppelt sich die Rate genau, der Gesamtbetrag bleibt gleich. Die kürzere Laufzeit kostet dich also mehr pro Monat, dafür bist du früher schuldenfrei. Für das iPhone 17 Pro Max oder Versionen mit maximalem Speicher liegt die Basiszahl höher, das Rechenprinzip bleibt identisch.
Ratenzahlung im Überblick: Laufzeit gegen Monatsrate
Weil die Rechnung immer dieselbe ist, lässt sie sich für jede Preisklasse vorab ablesen. Die Übersicht zeigt, was bei 0% aus einer Ausgangssumme über 12 beziehungsweise 24 Monate wird:
| Ausgangssumme | Rate über 12 Monate | Rate über 24 Monate |
|---|---|---|
| 900 Euro | 75,00 Euro | 37,50 Euro |
| 1.100 Euro | 91,67 Euro | 45,83 Euro |
| 1.300 Euro | 108,33 Euro | 54,17 Euro |
| 1.500 Euro | 125,00 Euro | 62,50 Euro |
Die Werte sind reine Aufteilungs-Beispiele, keine beworbenen Produktpreise. Welche Summe für deine Wunschkonfiguration gilt, siehst du auf der Produktseite des Partner-Shops.
Dieselbe Aufteilung über die kurze Laufzeit sieht so aus:
Mit dem Ratenrechner rechnest du jeden Betrag und jede Laufzeit selbst durch, bevor du dich festlegst.
Was du vor dem Antrag wissen solltest
Die Finanzierung läuft über die Consors Finanz (BNP Paribas). Sie prüft vor dem Kauf deine Kreditwürdigkeit. Eine saubere Schufa und ein stabiles Einkommen sind die Grundvoraussetzungen. Was bei einer Ablehnung passiert und welche Optionen du dann hast, beschreibt unser Ratgeber zu den Gründen für eine abgelehnte Handy-Finanzierung.
Den Antrag selbst beschleunigst du, wenn Personalausweis und ein Einkommensnachweis bereitliegen. Den genauen Ablauf mit allen Dokumenten findest du im Ratgeber zum Ablauf der Handy-Finanzierung. Eine Anzahlung ist meist nicht nötig, Details dazu klärt der Ratgeber zur Handy-Finanzierung ohne Anzahlung. Und falls du den Ratenplan vor Ende der Laufzeit beenden willst, das geht in der Regel: wie, steht im Ratgeber zur vorzeitigen Ablösung einer Handy-Finanzierung.
Wenn du bei der Bonitätsprüfung unsicher bist
Ein Teil der Leser kommt mit einer anderen Frage hierher: nicht welches Modell, sondern ob der Antrag überhaupt durchgeht. Die ehrliche Antwort zuerst. Ein Ratenkauf ist ein Kreditvertrag, und die Consors Finanz prüft die Kreditwürdigkeit in jedem Fall. Wer dir das Gegenteil verspricht, hat kein besseres Angebot, sondern ein anderes Kleingedrucktes.
Daraus folgt aber nicht, dass dir nur der Antrag auf gut Glück bleibt. Zwei Wege führen weiter.
Der erste ist, die Voraussetzungen vorher durchzugehen, statt sie im Antrag zu erfahren. Unser Finanzierungs-Check fragt in wenigen Minuten die Punkte ab, an denen Anträge üblicherweise scheitern, und zeigt dir, woran du vorher noch etwas ändern kannst. Eine Zusage kann er nicht geben, die trifft allein der Kreditgeber. Er sagt dir aber, ob sich der Antrag heute lohnt oder ob du besser zuerst etwas anderes klärst.
Der zweite Weg ist der Sofortkauf. Wer das iPhone 17 auf einmal bezahlt, schließt keinen Kreditvertrag ab, und damit entfällt der Schritt, an dem es sonst hakt. Das Gerät ist dasselbe, die Garantie ist dieselbe, nur die Zahlung liegt auf einem Termin statt auf viele.
Zwischen beiden liegt eine dritte Möglichkeit, die oft übersehen wird: die Höhe des Betrags. Je kleiner die Summe, über die der Ratenplan läuft, desto niedriger die Hürde. Ein iPhone 17 mit kleinerem Speicher oder aus der Vorgängergeneration kann deshalb durchgehen, wo das Pro Max mit maximalem Speicher scheitert. Welche Gründe sonst noch zu einer Absage führen, hat unser Ratgeber zu den Gründen für eine abgelehnte Handy-Finanzierung im Einzelnen.
iPhone 17 vs. Handyvertrag: Was ist der Unterschied?
Beim Handyvertrag ist das Gerät an einen Tarif gebunden, die monatliche Grundgebühr enthält Netzkosten und die oben beschriebene Gerätekomponente. Bei der reinen Finanzierung ohne Vertrag zahlst du nur für das Gerät, der Tarif läuft separat. Wer schon einen passenden Tarif hat oder flexibel bleiben will, fährt mit dem vertragsfreien Ratenkauf oft besser. Den direkten Vergleich beider Wege erklärt unser Ratgeber Handy-Finanzierung vs. Handyvertrag.
iPhone 17 kaufen: jetzt die passende Variante wählen
Wenn die Entscheidung für das iPhone 17 gefallen ist, geht es um die richtige Konfiguration. In unserer Geräteauswahl findest du das iPhone 17 neben weiteren aktuellen Modellen, alle mit 0%-Finanzierung ohne Vertrag. Von dort geht es weiter zum Finanzierungspartner, wo du Speichervariante und Farbe festlegst.
Wer noch unsicher ist, welches Apple-Modell es sein soll, findet im Übersichtsratgeber zum iPhone auf Raten ohne Vertrag alle aktuellen Modelle im Vergleich. Und wer grundsätzlich verstehen will, wie eine 0%-Finanzierung aufgebaut ist, liest am besten zuerst den Ratgeber zum Verstehen der Null-Prozent-Finanzierung.
Häufige Fragen
Gibt es das iPhone 17 mit Ratenzahlung ohne Vertrag?
Ja. Die Ratenzahlung läuft über eine 0%-Finanzierung und ist unabhängig von einem Mobilfunkvertrag. Du kaufst das Gerät und behältst deine SIM-Karte oder wechselst den Anbieter frei. Für die Pro-Modelle gilt derselbe Weg.
Welche Laufzeiten gibt es für die iPhone-17-Finanzierung?
Im Partner-Shop wählst du zwischen 6, 12, 18 und 24 Monaten. Je länger die Laufzeit, desto kleiner die Monatsrate, aber desto länger die Bindung an den Ratenplan.
Beeinflusst die Speichervariante die Finanzierung?
Ja. Ein iPhone 17 mit mehr Speicher hat einen höheren Gerätepreis, der sich gleichmäßig auf die Monatsraten verteilt. Der Zinssatz bleibt bei 0% gleich.
Brauche ich eine gute Schufa für die iPhone-17-Finanzierung?
Eine Bonitätsprüfung ist Pflicht. Negative Schufa-Einträge können zur Ablehnung führen. Was du tun kannst, wenn die Finanzierung abgelehnt wird, erklärt unser gesonderter Ratgeber.
Was kann ich tun, wenn ich bei der Bonitätsprüfung unsicher bin?
Ein Ratenkauf ist ein Kreditvertrag, die Prüfung gehört dazu. Du kannst aber vorher einschätzen, wie deine Chancen stehen, und die Punkte angehen, an denen Anträge üblicherweise scheitern. Bleibt es unsicher, führt der Sofortkauf ohne Ratenplan zum selben Gerät.
Zahle ich bei 0%-Finanzierung wirklich nichts extra?
Korrekt: kein Zins, kein Finanzierungsaufschlag. Der Gesamtbetrag aller Raten entspricht dem Gerätepreis zum Kaufzeitpunkt. Du verteilst den Preis nur auf mehrere Monate.
Kann ich statt des iPhone 17 auch das iPhone Air finanzieren?
Ja. Das iPhone Air gehört zur selben Generation und läuft über dieselbe 0%-Finanzierung. Es liegt preislich zwischen dem iPhone 17 und den Pro-Modellen, entsprechend liegt auch die Monatsrate dazwischen.
Soll ich auf die neue iPhone-Generation warten oder jetzt das iPhone 17 finanzieren?
Apple hat am 9. September 2026 das iPhone 18 Pro und das iPhone 18 Pro Max vorgestellt, dazu mit dem iPhone Duo sein erstes faltbares iPhone. Zum Stand 12.10.2026 führt der Partner-Shop das iPhone 18 Pro und das iPhone 18 Pro Max, das iPhone Duo dagegen nicht. Einen direkten Nachfolger des iPhone 17 gab es nicht, das Basismodell der Reihe bleibt vorerst das iPhone 17. Finanzieren lässt sich immer nur, was der Shop führt. Richte deine Entscheidung deshalb an der Verfügbarkeit aus, nicht am Termin der Vorstellung.
Was passiert mit der Finanzierung, wenn das iPhone 17 defekt geht?
Der Ratenplan läuft unabhängig vom Zustand des Geräts weiter, du zahlst die vereinbarten Monatsbeträge bis zum Ende. Ein Defekt setzt die Raten nicht aus. Wie du das absicherst, zeigt unser Ratgeber zum Geräteschutz beim Ratenkauf.
Bereit für dein iPhone in 0 % Raten?
Sieh dir die Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen