SCHUFA-Score bei Gerätefinanzierung verstehen
Von der RatenScout Redaktion · Zuletzt geprüft am · 5 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Seit März 2026 löst ein einheitlicher SCHUFA-Score von 100 bis 999 den Basisscore und die Branchen-Scores ab, Unternehmen haben aber bis Ende 2028 Zeit umzustellen. Eine Kreditanfrage hinterlässt einen Eintrag, eine Konditionsanfrage nicht. Wer das weiß, schützt seinen Score beim Vergleich.
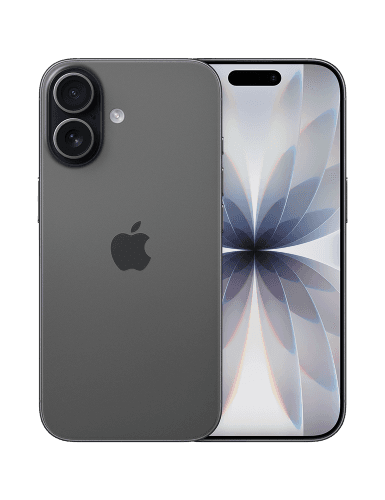
Apple
iPhone 17
Das iPhone für alle
Ganz ohne Prüfung geht keine Finanzierung: Die Bank prüft deine Bonität, das schreibt das Gesetz vor. Ob deine Voraussetzungen passen, siehst du vorher selbst. Finanzierungs-Check in 8 Fragen
Seit März 2026 ist es ein Score statt vieler
Viele gehen davon aus, dass Anbieter beim Kreditantrag genau den Score sehen, den sie selbst in ihrer SCHUFA-Auskunft lesen. Bis vor Kurzem stimmte das nicht: Neben dem allgemeinen Basisscore rechnete die SCHUFA eigene Branchen-Scores, einen für Ratenkredite, einen für Telekommunikation, einen für den Handel. Der Wert, den du selbst sahst, war ein Orientierungswert, nicht der Wert, der über deinen Antrag entschied.
Am 17. März 2026 hat die SCHUFA das umgestellt. Es gibt jetzt einen einheitlichen Score von 100 bis 999 Punkten, der branchenübergreifend gilt, für Banken, Sparkassen, Genossenschaftsbanken, Telekommunikation, Handel und Versandhandel. Er beruht auf zwölf offen benannten Kriterien statt auf einem Bündel aus mehreren hundert Merkmalen, und du kannst ihn im SCHUFA-Konto einsehen und nachrechnen.
Der Haken, den die meisten Ratgeber unterschlagen: Für Unternehmen läuft eine Übergangsfrist bis Ende 2028. Ein Kreditgeber darf in dieser Zeit weiter nach dem alten Modell bewerten. Was bei deiner Gerätefinanzierung tatsächlich abgefragt wird, hängt also davon ab, wie weit der Anbieter dahinter umgestellt hat.
Für dich heißt das zweierlei. Der Wert, den du selbst siehst, ist heute deutlich näher an dem, was der Kreditgeber sieht, als es der alte Basisscore je war. Deckungsgleich ist er in der Übergangszeit aber nicht zwangsläufig, und deshalb ist eine Absage trotz ordentlichem Score kein Widerspruch.
Konditionsanfrage oder Kreditanfrage: Der Unterschied entscheidet
Hier liegt die häufigste Falle beim Vergleich von Finanzierungsangeboten.
Wenn du bei mehreren Anbietern anfragst, ob und zu welchen Konditionen eine Finanzierung möglich wäre, sollte das als Konditionsanfrage (auch Anfrage Kreditkonditionen genannt) gemeldet werden. Diese ist für andere Vertragspartner nicht einsehbar und fließt nicht scorebeeinflussend in die SCHUFA ein.
Sobald du konkret einen Antrag stellst, läuft es als Kreditanfrage. Sie wird zwölf Monate gespeichert. Auf den Score wirkt sie sich nach Angaben der SCHUFA nicht aus, wohl aber Anfragen außerhalb des Bankenbereichs, etwa bei einem Händler für eine Ratenzahlung. Auch dort zählen mehrere Anfragen innerhalb von 28 Tagen nur einmal, ein Vergleich in einem engen Zeitfenster ist also nicht das Problem.
Praktisch heißt das: Lass dir vor dem Abschluss explizit bestätigen, dass ein Vergleich nur als Konditionsanfrage gemeldet wird. Viele seriöse Anbieter tun das von sich aus; bei unklarer Kommunikation lieber nachfragen. Mehr dazu, wie der Ablauf einer Bonitätsprüfung aussieht, zeigt der Ratgeber zum Ablauf der Bonitätsprüfung bei Gerätefinanzierungen.
Was die SCHUFA tatsächlich speichert
Die SCHUFA erfasst keine Einkommensdaten, keine Berufsbezeichnung und keine Kontostände. Gespeichert werden Ereignisse: wann ein Kredit eröffnet und wann er geschlossen wurde, ob Raten pünktlich liefen, ob Mahnbescheide oder Insolvenzen eingetragen sind.
Für die Bewertung einer Ratenfinanzierung sind vor allem diese Faktoren relevant:
- Anzahl und Art bestehender Kredite
- Zahlungshistorie (pünktliche vs. verspätete Raten)
- Negative Merkmale wie Mahnbescheide, Vollstreckungsbescheide, Privatinsolvenz
- Dauer der Kundenbeziehung bei Kreditgebern
- Zahl der in kurzer Zeit gestellten Kreditanfragen
Nicht gespeichert: abgelehnte Anträge als solche. Eine Ablehnung taucht nicht direkt in der SCHUFA auf, wohl aber die Kreditanfrage, die ihr voranging.
Wie 0 % Finanzierung und SCHUFA zusammenhängen
Bei einer Null-Prozent-Finanzierung läuft im Hintergrund trotzdem eine vollständige Bonitätsprüfung, genau wie bei einem verzinsten Ratenkredit. Der Händler oder der dahinterstehende Kreditgeber trägt das Ausfallrisiko, deshalb prüft er genauso sorgfältig.
Wer denkt, eine zinsfreie Rate sei eine lockere Absprache ohne Bonitätsrelevanz, irrt. Auch hier entsteht eine Kreditvereinbarung, die in der SCHUFA erscheint und den Score beim nächsten Antrag beeinflusst. Wie 0 % Finanzierung grundsätzlich funktioniert, liest du im Ratgeber zur Null-Prozent-Finanzierung beim Handy.
Die gute Nachricht: Ein laufender Ratenkredit, der pünktlich bedient wird, kann den Score mittelfristig sogar stabilisieren, weil er positive Zahlungshistorie aufbaut.
Kein offizieller Mindestwert, aber eine praktische Grenze
Anbieter veröffentlichen keine Mindest-Scorewerte, und das aus gutem Grund: Der Score ist nur ein Baustein der Entscheidung. Einige Kreditgeber berücksichtigen zusätzlich Bankdaten per Open Banking oder interne Scoringsysteme. Ein niedriger SCHUFA-Score kann durch andere positive Signale teilweise ausgeglichen werden; ein negativer Eintrag (Mahnbescheid, Privatinsolvenz) dagegen führt bei den meisten Anbietern zur automatischen Ablehnung, unabhängig vom Scorewert.
Wenn eine Finanzierung abgelehnt wurde, hilft ein zweiter Antragsteller mit solider Bonität als Mitschuldner. Wie das funktioniert, steht im Ratgeber zur Gerätefinanzierung mit zweitem Antragsteller.
Welche Geräte typischerweise finanziert werden
Finanzierungsanfragen machen vor allem bei Flaggschiffen Sinn, wo der Betrag groß genug ist, um die monatliche Verteilung spürbar zu machen. Hier eine Auswahl aktueller Modelle:
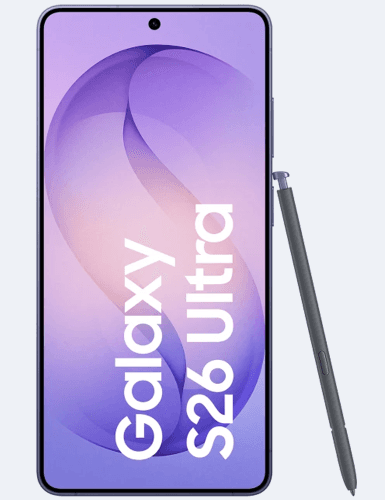
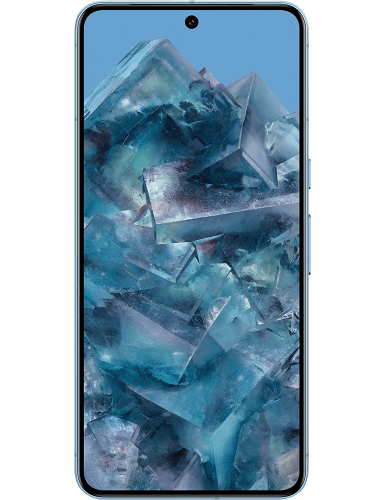
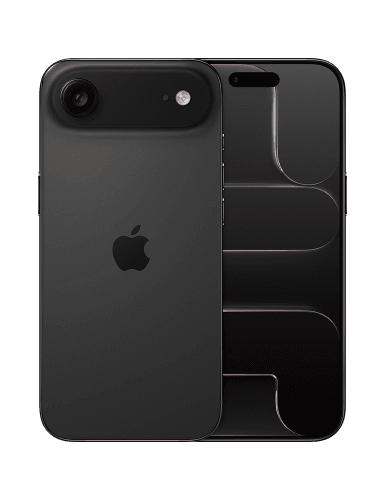
Schau dir die aktuell finanzierbaren Smartphones an, um das passende Modell für dein Budget zu finden.
Was du konkret tun kannst
Vor einer Finanzierungsanfrage lohnen sich drei Schritte:
- Selbstauskunft anfordern und auf fehlerhafte Einträge prüfen. Falsche Daten bei der SCHUFA beantragen, korrigiert zu werden.
- Beim Anbieter klären, ob der erste Kontakt als Konditionsanfrage oder als Kreditanfrage gemeldet wird.
- Bestehende Ratenkredite, die du nicht mehr brauchst, ordentlich abschließen, damit sie als erledigte, positive Positionen verbucht sind.
Wer seinen Score gezielt aufbessern möchte, bevor er einen Antrag stellt, findet konkrete Schritte im Ratgeber zur Bonitätsverbesserung vor der Gerätefinanzierung.
Häufige Fragen
Welcher SCHUFA-Score ist bei einer Gerätefinanzierung entscheidend?
Seit dem 17. März 2026 gibt es einen einheitlichen SCHUFA-Score von 100 bis 999 Punkten, der Basisscore und Branchen-Scores ablöst. Unternehmen haben allerdings eine Übergangsfrist bis Ende 2028 und dürfen bis dahin noch nach dem alten Modell bewerten.
Schadet eine Finanzierungsanfrage meinem SCHUFA-Score?
Das kommt auf den Anfragetyp an. Eine Konditionsanfrage ist nicht scorebeeinflussend und für andere Vertragspartner nicht sichtbar. Erst eine Kreditanfrage wird als Anfrage vermerkt und zwölf Monate gespeichert.
Wie lange bleibt ein Eintrag durch eine Kreditanfrage in der SCHUFA?
Eine Kreditanfrage wird zwölf Monate gespeichert und dann gelöscht. Auf den Score wirkt sie sich nach Angaben der SCHUFA nicht aus. Anders liegt es bei Anfragen außerhalb des Bankenbereichs, etwa bei einem Händler für eine Ratenzahlung: die zählen mit, mehrere innerhalb von 28 Tagen aber nur einmal.
Kann ich mit einem mittleren SCHUFA-Score eine Gerätefinanzierung bekommen?
Das hängt vom Anbieter und vom Finanzierungsbetrag ab. Ein zweiter Antragsteller mit solider Bonität kann die Chancen verbessern.
Wo sehe ich meinen eigenen SCHUFA-Score?
Im SCHUFA-Konto auf meineschufa.de. Seit der Umstellung im März 2026 ist der dort angezeigte Wert derselbe einheitliche Score, den auch Vertragspartner abfragen, solange der Anbieter bereits umgestellt hat. Deine gespeicherten Einträge zeigt zusätzlich die kostenlose Datenkopie nach Art. 15 DSGVO.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Lieber zuerst rechnen? Wunschrate im Ratenrechner ausrechnen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen