Handy finanzieren als Selbständiger: Welche Nachweise zählen
Von der RatenScout Redaktion · Zuletzt geprüft am · 6 Min. Lesezeit
Anzeige. Dieser Ratgeber enthält Partner-Links zu RatenDeals. Schließt du dort ab, erhält RatenScout eine Provision. Den Preis legt allein der Shop fest. Mehr dazu.
Kurz gesagt
Selbständige können ein Smartphone auf Raten finanzieren. Die Hürde ist meist nicht die Bonität, sondern die Unterlagenliste: Sie ist auf Gehaltsempfänger zugeschnitten. An die Stelle des Gehaltsnachweises treten Steuerbescheid, Einnahmen-Überschuss-Rechnung und Kontoauszüge.
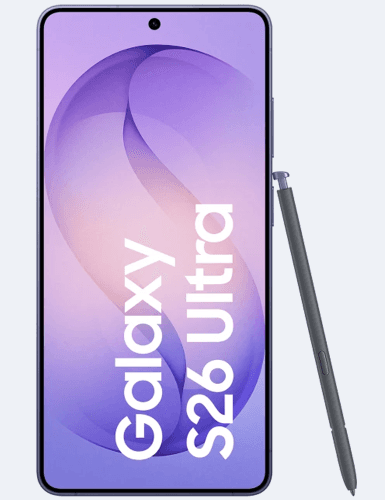
Samsung
Galaxy S26 Ultra
Samsungs Spitzenmodell der S26-Reihe
Die eigentliche Hürde ist das Formular, nicht deine Bonität
Wer selbständig arbeitet und ein Smartphone auf Raten kaufen will, rechnet meist mit einem Bonitätsproblem: unsicheres Einkommen, schwankende Monate, keine Lohnabrechnung. Diese Erwartung trifft den falschen Punkt.
Schau dir an, was ein Finanzierungsantrag überhaupt abfragt. Im Regelfall genügen ein gültiger Ausweis und deine IBAN. Wird zusätzlich ein Einkommensnachweis verlangt, ist die dafür vorgesehene Form die Gehaltsabrechnung, und die entsteht nur in einem Angestelltenverhältnis. Genau dort entsteht die Lücke: Die Unterlagenliste ist für Angestellte geschrieben. Für Selbständige steht nichts Eigenes darin.
Das ist der Unterschied, und er ist wichtig: Du scheiterst selten an einer Prüfung, die du nicht bestehst. Du stolperst über ein Feld, für das du kein passendes Dokument hast. Die Prüfung selbst fragt bei dir dasselbe wie bei allen anderen, nämlich ob planbar Geld hereinkommt und ob die Rate dazu passt.
Was an die Stelle des Gehaltsnachweises tritt
Diese Unterlagen solltest du greifbar haben, bevor du den Antrag startest:
Der letzte Einkommensteuerbescheid. Er ist das stärkste Dokument, weil er von dritter Seite bestätigt ist. Wer ihn hat, legt ihn bei, auch ungefragt.
Einnahmen-Überschuss-Rechnung oder betriebswirtschaftliche Auswertung. Sie zeigt das laufende Jahr, während der Steuerbescheid rückwärts schaut. Beides zusammen ergibt ein Bild, das keine einzelne Zahl liefert.
Kontoauszüge der jüngsten Monate. Hier sieht der Prüfer, was tatsächlich ankommt. Bei Selbständigen ist das oft aussagekräftiger als jede Bescheinigung, gerade wenn Geschäfts- und Privatkonto getrennt geführt werden.
Personalausweis oder Reisepass, gültig.
Eine ehrliche Einschränkung dazu: Welche Kombination im Einzelfall verlangt wird, veröffentlichen die Finanzierungspartner nicht. Die publizierten Listen decken den Angestellten-Fall ab. Frag deshalb vor dem Antrag nach, statt zu raten und dann nachzureichen. Der allgemeine Ablauf einer Smartphone-Finanzierung ändert sich dadurch nicht, nur der Papierstapel sieht anders aus.
Nebenberuflich selbständig: der einfachere Fall
Ein Teil der Selbständigen arbeitet nebenberuflich, also zusätzlich zu einer Anstellung. Wer so aufgestellt ist, hat das Nachweisproblem aus dem vorigen Abschnitt schlicht nicht: Der Gehaltsnachweis aus dem Angestelltenverhältnis erfüllt die Anforderung, und die selbständigen Einkünfte kommen obendrauf.
Der praktische Rat für diesen Fall ist unspektakulär, aber wirksam: Stell den Antrag über das Angestelltenverhältnis. Die zusätzlichen Einnahmen musst du deshalb nicht verschweigen, sie stärken deine Position sogar. Sie sind nur nicht die Grundlage, auf der geprüft wird. Wer stattdessen die Nebentätigkeit in den Vordergrund stellt, macht aus einem einfachen Antrag einen erklärungsbedürftigen.
Warum bei Selbständigen länger hingeschaut wird
Die Bonitätsprüfung ist eine Prognose. Bei einem unbefristeten Gehalt ist diese Prognose einfach: Der gleiche Betrag kam zwölfmal und kommt vermutlich ein dreizehntes Mal. Bei schwankenden Einnahmen liegt sie nicht auf der Hand: Aus einem einzelnen Monat lässt sich kein Muster ablesen, aus mehreren schon. Entsprechend länger ist der Zeitraum, den du belegen können solltest.
Das erklärt auch, warum eine frische Selbständigkeit schwerer wiegt als eine lange. Nicht weil junge Unternehmen als unseriös gelten, sondern weil schlicht weniger Historie vorliegt, aus der sich etwas ableiten lässt. Wer erst wenige Monate dabei ist, liefert kein Muster, sondern Einzelwerte.
Auf der anderen Seite steht ein Punkt, den viele übersehen: Die SCHUFA erfasst nach eigenen Angaben weder Einkommensdaten noch die Berufsbezeichnung. Der Score speist sich aus Zahlungshistorie und laufenden Verbindlichkeiten, nicht aus der Frage, wie du dein Geld verdienst. Deine Zahlungshistorie steht dort also unabhängig davon, ob sie aus einer Anstellung oder aus einer Selbständigkeit stammt.
Der Punkt, den Werbetexte auslassen: privat oder gewerblich bestellen
Hier liegt eine Entscheidung, die du beim Bestellvorgang triffst, oft ohne es zu merken, und die Folgen hat.
Nach dem Bürgerlichen Gesetzbuch ist Verbraucher, wer ein Geschäft zu Zwecken abschließt, die überwiegend weder der gewerblichen noch der selbständigen beruflichen Tätigkeit zuzurechnen sind. Kaufst du das Gerät überwiegend für den Betrieb, handelst du als Unternehmer. An dieser Einordnung hängen Rechte, die im Verbraucherfall selbstverständlich sind, im gewerblichen aber nicht greifen. Das Widerrufsrecht im Fernabsatz ist das bekannteste Beispiel.
Entscheidend ist dabei der tatsächliche überwiegende Zweck, nicht allein ein Häkchen im Bestellformular. Wer das Smartphone im Alltag ohnehin gemischt nutzt, sollte sich vorher überlegen, welche Seite überwiegt, und im Zweifel mit der Steuerberatung klären, wie das Gerät behandelt werden soll. Diese Frage berührt auch die steuerliche Seite, und dort endet unsere Zuständigkeit.
Laufzeit und Rate an schwankende Einnahmen anpassen
Für Angestellte ist die Faustregel einfach: Die Rate muss ins Monatsbudget passen. Bei schwankenden Einnahmen greift diese Regel zu kurz, denn ein Durchschnitt hilft dir im schwachen Monat nicht weiter.
Rechne stattdessen gegen deinen schwächsten Monat der letzten zwölf. Wenn die Rate auch dann noch trägt, trägt sie immer. Diese Rechnung fällt strenger aus als die übliche, und genau das ist der Zweck. Wie du die Rate an dein Budget anlegst, zeigt der gesonderte Ratgeber im Detail.
Bei der Laufzeitwahl kommt ein Punkt dazu, der bei einer 0-%-Finanzierung oft untergeht: Der Gesamtbetrag bleibt gleich, egal welche Laufzeit du wählst. Die längere Laufzeit kostet dich also nichts zusätzlich, sie senkt nur die monatliche Belastung. Für Selbständige mit ungleichen Monaten ist das ein Argument für die längere Variante.
Und ein Punkt, den Werbeartikel meiden: Die Rate läuft unabhängig vom Gerätezustand weiter. Geht das Smartphone nach vier Monaten kaputt, zahlst du bis zum Ende der Laufzeit. Wenn das Gerät gleichzeitig dein Arbeitsmittel ist, trifft dich ein Ausfall doppelt, nämlich als laufende Rate und als Ersatzbeschaffung.
Wenn der Antrag abgelehnt wird
Eine Ablehnung nennt selten ihren Grund, und gerade bei Selbständigen wird sie schnell auf die Erwerbsform geschoben. Das ist voreilig. Prüf zuerst die kostenlose Selbstauskunft: Veraltete oder längst erledigte Einträge kommen häufiger vor, als man denkt, und lassen sich korrigieren.
Danach lohnt der Blick auf die Stellschrauben, die dir bleiben. Eine kleinere Rate oder ein Gerät eine Stufe darunter verändert die Rechnung spürbar. Auch ein zweiter Antragsteller ist möglich, verpflichtet diese Person aber in gleichem Maß zur Zahlung. Welche Gründe sonst noch hinter einer Ablehnung stecken, haben wir gesondert aufgeschrieben.
Welche Geräte sich als Arbeitsgerät anbieten
Wenn das Smartphone im Berufsalltag mitläuft, verschieben sich die Kriterien. Akkulaufzeit über einen langen Tag, verlässliche Sicherheitsupdates über mehrere Jahre und genug Speicher für Unterlagen unterwegs wiegen dann schwerer als die Kamera-Spitzenwerte, mit denen geworben wird.
Die Updatedauer ist dabei der Punkt, der am längsten nachwirkt: Ein Gerät, das drei oder vier Jahre Sicherheitsupdates bekommt, lässt sich genauso lange beruflich verantworten. Bei der Finanzierung passt das gut zusammen, weil die Rate ohnehin über Monate läuft.
Wenn du vergleichen möchtest, welche Modelle sich aktuell finanzieren lassen, findest du bei den aktuellen Geräten auf Raten eine kuratierte Übersicht.
Was die 0-%-Finanzierung für Selbständige bedeutet
Bei einer zinslosen Finanzierung entspricht der Gesamtbetrag dem Gerätepreis, es kommt kein Finanzierungsaufschlag hinzu. Am Preis des Geräts ändert sich damit nichts. Was sich ändert, ist deine Liquidität: Du behältst Mittel im laufenden Betrieb, statt sie auf einen Schlag zu binden. Für wen das den Ausschlag gibt, erklärt der Ratgeber zur 0-%-Finanzierung.
Häufige Fragen
Können Selbständige ein Handy auf Raten finanzieren?
Ja. Die Selbständigkeit schließt eine Finanzierung nicht aus. Geprüft werden dieselben zwei Größen wie bei Angestellten: die Auskunftei-Daten und das verfügbare Einkommen. Nur der Nachweis sieht anders aus.
Welcher Einkommensnachweis zählt bei Selbständigen?
In der Praxis der letzte Einkommensteuerbescheid, die Einnahmen-Überschuss-Rechnung oder eine betriebswirtschaftliche Auswertung, dazu Kontoauszüge der jüngsten Monate. Welche Kombination der Finanzierungspartner verlangt, fragst du am besten vor dem Antrag ab.
Zählt es gegen mich, wenn ich erst seit Kurzem selbständig bin?
Es erschwert die Prognose, weil noch wenig Historie vorliegt. Entscheidend ist, dass regelmäßige Eingänge auf dem Konto nachvollziehbar sind. Wer den Antrag ein paar Monate aufschiebt, geht mit mehr Belegen hinein.
Sollte ich als Selbständiger privat oder gewerblich bestellen?
Das hat rechtliche Folgen: Ein Kauf zu überwiegend privaten Zwecken ist ein Verbrauchervertrag, ein gewerblicher nicht. Daran hängt unter anderem das Widerrufsrecht im Fernabsatz.
Ich bin nebenberuflich selbständig. Was gilt für mich?
Wer neben der Selbständigkeit angestellt ist, weist das Einkommen über das Angestelltenverhältnis nach. Die selbständigen Einnahmen kommen hinzu, sind aber nicht die Prüfgrundlage. Dieser Fall ist deutlich unkomplizierter als die hauptberufliche Selbständigkeit.
Was tun, wenn der Antrag abgelehnt wird?
Zuerst die kostenlose Selbstauskunft prüfen und veraltete Einträge korrigieren lassen. Danach hilft oft eine kleinere Rate, eine kürzere Laufzeit oder ein zweiter Antragsteller.
Bereit für dein Handy in 0 % Raten?
Sieh dir die verfügbaren Modelle bei unserem Partner RatenDeals an oder rechne deine Wunschrate in Sekunden aus.
Bevor du den Antrag startest
- Ausweis bereithalten: Die Bank prüft deine Identität online per Videoanruf oder mit Fotos von Ausweis und Gesicht samt Login ins Online-Banking, alternativ in einer Postfiliale.
- Das setzt die Bank laut Shop voraus: Wohnsitz in Deutschland, mindestens 18 Jahre, mindestens 650 € netto im Monat, kein negativer Schufa-Eintrag und seit mindestens 3 Monaten beim selben Arbeitgeber, in einem „unbefristeten Arbeitsverhältnis mit einer Laufzeit von mindestens 12 weiteren Monaten“ (oder unbefristete Rente oder seit 24 Monaten selbstständig). Mit befristetem Vertrag frag vor dem Antrag beim Shop nach.
- Unterlagen je nach Fall: ab 4.000 € Finanzierung (in Einzelfällen auch darunter) dein letzter Gehaltsnachweis, bei Selbstständigkeit die betriebswirtschaftliche Auswertung (BWA); ohne EU-Staatsangehörigkeit eine Kopie der Aufenthaltserlaubnis.
- Läuft alles online, also Identität per Video oder Foto und Unterschrift per SMS-TAN, kann der Shop das Gerät nach der positiven Prüfung sofort verschicken.
Unsicher, ob die Finanzierung durchgeht? Voraussetzungen in 8 Fragen prüfen
Hinter RatenScout

Michael Gorbunow
Gründer und Herausgeber · Nordhessen
Michael Gorbunow ist Gründer und Herausgeber von RatenScout. Als Entwickler und Webdesigner aus Nordhessen hat er die Seite gestartet, um die 0 % Handyfinanzierung ohne Vertrag transparent und vergleichbar zu machen. Er verantwortet die redaktionellen Standards: Jeder Ratgeber wird auf sachliche Richtigkeit und gegen die geltenden Werberegeln geprüft.
Mehr über RatenScoutArtikel teilen